
Pożyczkobiorca deklaruje regularny dochód, przedstawia rozsądny cel pożyczki i proponuje atrakcyjne warunki. Czy to wystarcza, aby przekazać mu pieniądze? Nie. Dobra decyzja wymaga sprawdzenia, czy dane są spójne, aktualne i adekwatne do kwoty oraz harmonogramu spłaty.
Weryfikacja nie polega na znalezieniu jednej liczby, która odpowie „tak” albo „nie”. To porównanie kilku niezależnych obszarów: tożsamości, źródeł dochodu, kosztów życia, istniejącego zadłużenia, historii regulowania zobowiązań i warunków konkretnej pożyczki.
W MoneyU część tej pracy porządkuje profil użytkownika i karta wniosku. Pożyczkodawca może analizować między innymi rating, statusy dostępnych weryfikacji, dane o spłaconych oraz aktywnych pożyczkach, aktualne zadłużenie, historię terminowości i opinie. System pomaga zebrać informacje w jednym miejscu, ale ostateczna decyzja i ryzyko pozostają po stronie pożyczkodawcy.
Najważniejsze w skrócie: najpierw potwierdź, z kim masz do czynienia, potem oceń możliwość spłaty, następnie historię zachowania, a na końcu dopasowanie raty do budżetu. Żaden dokument, rating ani wpis w bazie nie gwarantuje terminowej spłaty.
1. Oddziel weryfikację tożsamości od oceny wypłacalności
Potwierdzona tożsamość oznacza, że dane użytkownika zostały zweryfikowane w określonym zakresie. Nie oznacza jednak automatycznie, że dana osoba ma środki na spłatę pożyczki.
To dwa różne pytania:
- czy osoba jest tym, za kogo się podaje?
- czy przy swoich dochodach, wydatkach i zobowiązaniach będzie mogła obsłużyć nową ratę?
Na początku warto sprawdzić status weryfikacji dokumentu tożsamości, rachunku bankowego, telefonu i adresu e-mail. Znaczenie ma również data weryfikacji. Poprawny dokument sprzed kilku lat nie potwierdza, że dzisiejsza sytuacja finansowa użytkownika jest równie aktualna.
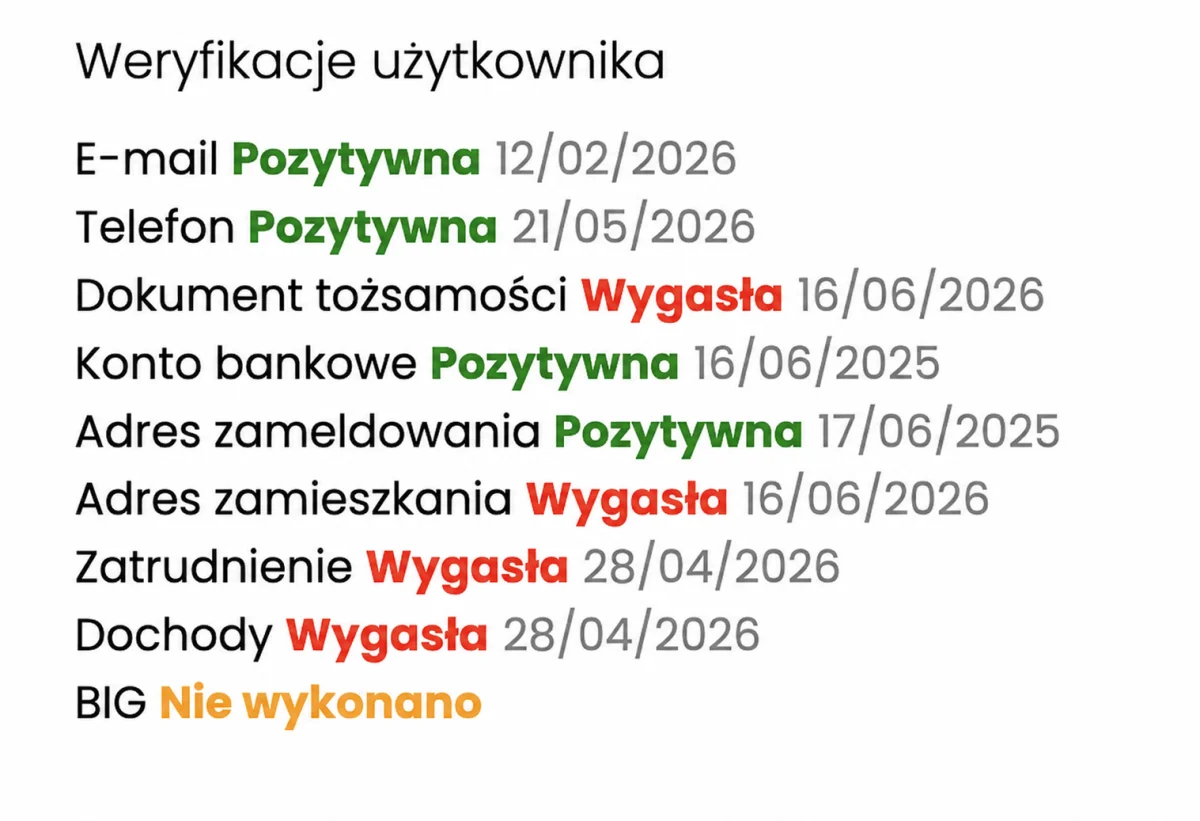
Przykładowy panel weryfikacji w MoneyU. Status „Wygasła” albo „Nie wykonano” nie powinien być traktowany tak samo jak aktualna pozytywna weryfikacja.
Weryfikacja rachunku bankowego pomaga ograniczyć ryzyko posługiwania się cudzym kontem. Numer telefonu i e-mail ułatwiają kontakt, ale same w sobie nie są dowodem wypłacalności.
2. Sprawdź, skąd pochodzą dochody
Kwota dochodu bez kontekstu mówi niewiele. Inaczej ocenia się wynagrodzenie z umowy o pracę, inaczej sezonowe wpływy z działalności, a jeszcze inaczej świadczenie, które wkrótce wygaśnie.
Przy analizie dochodu zwróć uwagę na:
- źródło i regularność wpływów;
- okres uzyskiwania dochodu;
- zgodność deklaracji z dokumentami lub historią wpływów;
- stabilność zatrudnienia albo działalności;
- możliwość nagłego obniżenia dochodu;
- to, czy podana kwota jest brutto czy netto.
Nie chodzi o gromadzenie jak największej liczby dokumentów. Każdy dokument powinien odpowiadać na konkretne pytanie i być przetwarzany zgodnie z właściwą podstawą prawną. Status pozytywnej weryfikacji może być użyteczniejszy niż przesyłanie pożyczkodawcy kopii zawierającej nadmiar danych osobowych.
Przykład
Dochód netto 8 000 zł wygląda dobrze, dopóki nie okaże się, że jest nieregularny, a stałe koszty i raty wynoszą 7 300 zł. Z kolei osoba zarabiająca 5 000 zł, bez innych długów i ze stabilnymi wydatkami, może mieć większy margines bezpieczeństwa. Sama wysokość wynagrodzenia nie rozstrzyga o ryzyku.
3. Policz budżet pożyczkobiorcy, nie tylko dochód
Zdolność do spłaty powstaje dopiero po odjęciu od dochodu kosztów utrzymania oraz rat innych zobowiązań. Najprostszy model wygląda tak:
dochód netto − stałe wydatki − raty i inne zobowiązania = miesięczna nadwyżka
Następnie porównaj nadwyżkę z planowaną ratą. Jeżeli rata pochłania niemal cały wolny budżet, nawet niewielki nieprzewidziany wydatek może spowodować opóźnienie.
Nie istnieje jeden bezpieczny procent właściwy dla każdego przypadku. Znaczenie mają między innymi stabilność dochodu, liczba osób na utrzymaniu, koszty mieszkaniowe, zmienność wydatków oraz rezerwa finansowa.
Warto przeprowadzić prosty test warunków trudniejszych niż zakładane:
- co się stanie po spadku dochodu o 15–20%?
- czy rata nadal będzie możliwa do zapłaty po większym wydatku?
- czy harmonogram zakłada nierealistycznie dużą ostatnią ratę?
- czy spłata zależy od uzyskania kolejnej pożyczki?
Jeżeli plan działa tylko w idealnym scenariuszu, margines bezpieczeństwa jest zbyt mały.
4. Ustal pełne zadłużenie i liczbę aktywnych zobowiązań
Nowa pożyczka nie funkcjonuje w próżni. Trzeba ustalić, jakie raty pożyczkobiorca już płaci, ile kapitału pozostało mu do zwrotu i czy równolegle składa inne wnioski.
Przydatne pytania to:
- ile aktywnych pożyczek ma użytkownik?
- jaka jest łączna kwota pozostała do spłaty?
- kiedy przypadają terminy najbliższych rat?
- czy nowe finansowanie spłaca poprzedni dług?
- czy istnieją zobowiązania nieuwzględnione w podstawowym zestawieniu?
Sama konsolidacja nie jest automatycznie zła. Może uporządkować płatności, ale trzeba sprawdzić, czy rzeczywiście zmniejsza obciążenie i czy nie odsuwa problemu w czasie kosztem większej kwoty do zapłaty.
5. Przeanalizuj historię spłat
Dochód pokazuje potencjalną możliwość zapłaty. Historia spłat mówi więcej o dotychczasowym zachowaniu.
W MoneyU na profilu mogą być widoczne między innymi liczba spłaconych pożyczek, wartość spłaconych zobowiązań, aktywne pożyczki, aktualne zadłużenie, informacje o terminowości oraz opinie po wcześniejszych transakcjach. Patrz na całość, a nie na pojedynczy rekord.
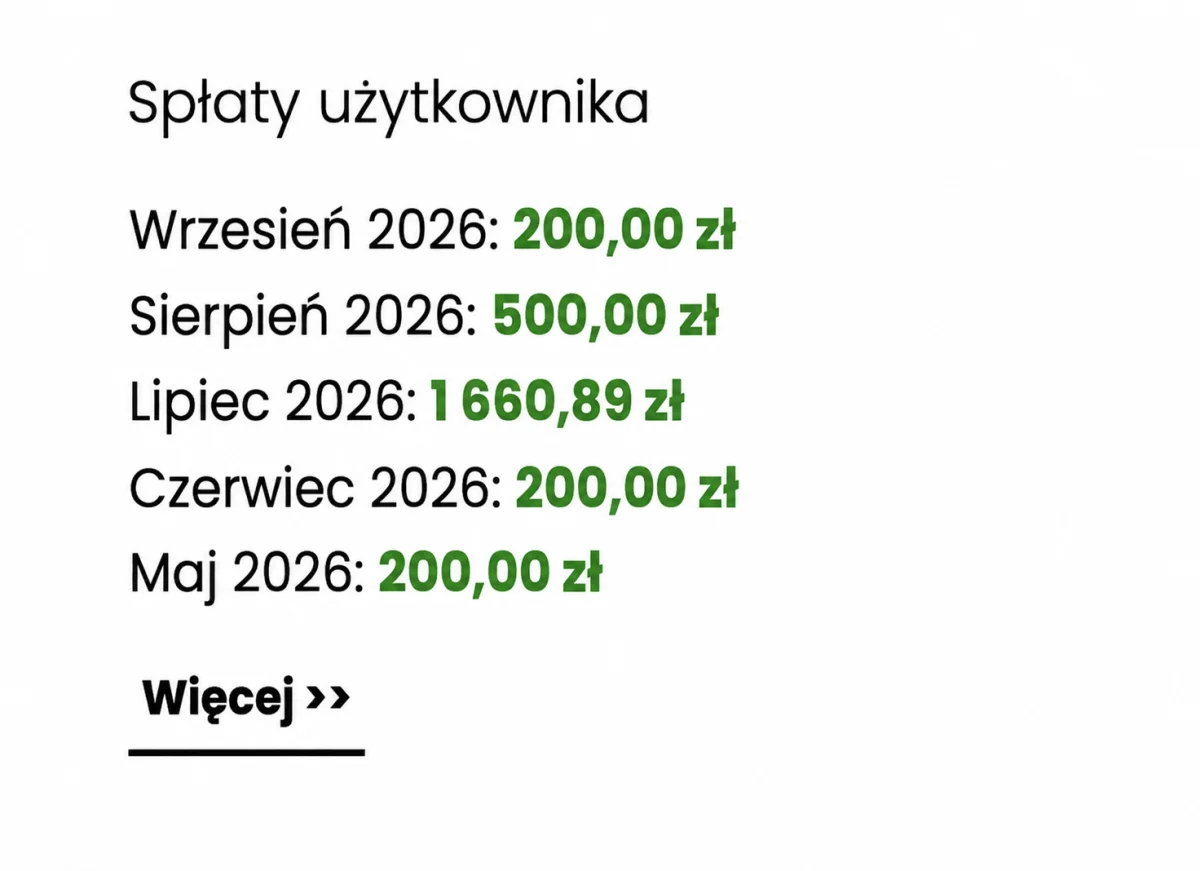
Przykładowa lista spłat użytkownika. Pojedyncza wpłata nie przesądza o ocenie — znaczenie ma pełna historia i jej zgodność z harmonogramami.
Warto rozróżnić:
- jednorazowe, krótkie opóźnienie;
- powtarzalne opóźnienia przy wielu ratach;
- narastające zaległości;
- aktywną windykację;
- wcześniejsze, terminowo zamknięte zobowiązania.
Brak historii nie jest historią pozytywną. Nowy użytkownik może być rzetelny, ale nie ma jeszcze danych potwierdzających jego zachowanie na platformie. To uzasadnia ostrożniejszą kwotę, dodatkowe potwierdzenia lub rezygnację z transakcji.
Jeżeli nie masz pewności, czym różnią się kapitał, zaległość, wymagalna rata, cesja i kolejne etapy odzyskiwania należności, przeczytaj także Słownik pożyczkodawcy: kapitał, odsetki, prowizja, RRSO, cesja i windykacja.
6. Rozumiej, co pokazują BIG i BIK
BIG i BIK nie są tym samym.
Biura informacji gospodarczej (BIG) gromadzą informacje gospodarcze przekazywane na zasadach określonych w przepisach. Zależnie od raportu można w nich znaleźć informacje o określonych zobowiązaniach lub terminowości płatności.
Biuro Informacji Kredytowej (BIK) przetwarza dane dotyczące zobowiązań kredytowych przekazywane przez współpracujące instytucje. Historia kredytowa może obejmować zarówno terminowe spłaty, jak i opóźnienia.
Brak negatywnego wpisu nie oznacza, że dana osoba nie ma żadnych długów ani że spłaci przyszłą pożyczkę. Raport przedstawia dane dostępne w konkretnym systemie i w określonym momencie.
Pożyczkodawca nie powinien pozyskiwać raportów ani danych „na zapas”. Dostęp do baz, zgody, upoważnienia i zakres przetwarzania zależą od roli podmiotu oraz obowiązujących przepisów. W praktyce należy korzystać z legalnie udostępnionego wyniku weryfikacji i nie obchodzić ograniczeń dostępu.
7. Oceń spójność wniosku i celu pożyczki
Cel pożyczki nie gwarantuje spłaty, ale pomaga ocenić logikę transakcji. Kwota, okres, harmonogram i deklarowany sposób spłaty powinny tworzyć spójną całość.
Sygnałem do dodatkowych pytań może być:
- częsta zmiana celu finansowania;
- presja na natychmiastowe przekazanie pieniędzy;
- niezgodność kwot pomiędzy wnioskiem i dokumentami;
- niechęć do wyjaśnienia istniejących zobowiązań;
- rata niedopasowana do miesięcznej nadwyżki;
- spłata uzależniona wyłącznie od niepewnego przyszłego zdarzenia;
- prośba o przelew poza procesem i rachunkiem wskazanym w systemie.
Pojedyncza rozbieżność może wynikać z pomyłki. Kilka niewyjaśnionych rozbieżności powinno jednak podnieść ocenę ryzyka.
8. Traktuj rating jako filtr, nie wyrok
Rating pozwala szybciej porównywać profile, ale jest uproszczeniem wielu danych. Nie zastępuje sprawdzenia kwoty, terminu, budżetu, aktualnego zadłużenia ani dokumentów.
Zanim oprzesz się na ratingu, sprawdź:
- kiedy został zaktualizowany;
- jakie obszary oceny obejmuje;
- czy profil ma wystarczającą historię;
- czy od jego wyliczenia nie powstały nowe zobowiązania;
- czy warunki bieżącego wniosku nie są znacznie bardziej wymagające niż wcześniejsze pożyczki.
Wysoki rating nie jest gwarancją. Niski lub brak ratingu nie zawsze oznacza nierzetelność, ale sygnalizuje potrzebę dodatkowej ostrożności.
9. Przeczytaj parametry pożyczki i umowę
Nawet wiarygodny pożyczkobiorca może otrzymać źle skonstruowany harmonogram. Przed decyzją sprawdź:
- kwotę kapitału i okres pożyczki;
- oprocentowanie oraz sposób naliczania odsetek;
- wysokość i terminy rat;
- prowizje oraz to, komu są należne;
- zasady wcześniejszej spłaty i opóźnienia;
- sposób komunikacji i dokumentowania wpłat;
- ewentualne zabezpieczenia;
- zasady wypowiedzenia, windykacji i cesji.
W MoneyU karta wniosku porządkuje podstawowe parametry i przedstawia prognozowany harmonogram z podziałem rat na kapitał oraz odsetki. Nadal trzeba przeczytać umowę — podsumowanie na ekranie ułatwia analizę, ale jej nie zastępuje.
10. Dopasuj kwotę do ryzyka własnego portfela
Ocena pożyczkobiorcy odpowiada na pytanie, czy konkretna transakcja wygląda rozsądnie. Nie odpowiada jeszcze na pytanie, ile pieniędzy należy w nią zaangażować.
Nawet dobry profil może przestać spłacać wskutek utraty pracy, choroby, spadku dochodów albo innych zdarzeń. Dlatego nie warto uzależniać dużej części portfela od jednej osoby. Kwota pojedynczej pożyczki powinna uwzględniać możliwość opóźnienia lub całkowitego braku spłaty.
Lista kontrolna przed udzieleniem pożyczki
Przed złożeniem oferty sprawdź:
- Czy tożsamość i rachunek bankowy zostały zweryfikowane?
- Czy statusy weryfikacji są aktualne?
- Czy źródło oraz regularność dochodu są wiarygodne?
- Ile wynosi miesięczna nadwyżka po wydatkach i innych ratach?
- Jakie aktywne zobowiązania ma pożyczkobiorca?
- Jak spłacał wcześniejsze pożyczki?
- Czy występowały powtarzalne opóźnienia lub windykacja?
- Czy dane z wniosku, profilu i dokumentów są spójne?
- Czy planowana rata mieści się w budżecie także w gorszym scenariuszu?
- Czy znasz wszystkie koszty, terminy i zasady wynikające z umowy?
- Czy kwota nie powoduje nadmiernej koncentracji w Twoim portfelu?
- Czy potrafisz zaakceptować utratę części albo całości zaangażowanego kapitału?
Jeżeli na kilka pytań nie da się odpowiedzieć, rozsądnym wynikiem analizy może być prośba o wyjaśnienie, zmniejszenie kwoty albo rezygnacja z pożyczki.
Najczęstsze pytania
Czy pozytywna weryfikacja oznacza, że pożyczka jest bezpieczna?
Nie. Potwierdza określony zakres danych, ale nie eliminuje ryzyka przyszłego opóźnienia lub braku spłaty.
Czy wysoki dochód wystarcza do pozytywnej oceny?
Nie. Trzeba zestawić go z kosztami utrzymania, innymi zobowiązaniami, stabilnością wpływów i wysokością planowanej raty.
Czy brak wpisu w BIG oznacza brak zadłużenia?
Nie. Oznacza jedynie brak określonej informacji w sprawdzonym zakresie i momencie. Nie każde zobowiązanie musi być widoczne w każdym rejestrze.
Czy rating MoneyU gwarantuje spłatę?
Nie. Rating porządkuje dostępne dane i ułatwia porównanie profili, ale nie jest gwarancją ani rekomendacją udzielenia konkretnej pożyczki.
Co jest ważniejsze: historia czy aktualny dochód?
Oba obszary odpowiadają na inne pytania. Historia pokazuje wcześniejsze zachowanie, a aktualny budżet — bieżącą możliwość obsługi rat. Decyzja powinna uwzględniać oba.
Podsumowanie
Dobra weryfikacja pożyczkobiorcy jest procesem, a nie pojedynczym sprawdzeniem. Zaczyna się od tożsamości, przechodzi przez dochody, wydatki i zadłużenie, a kończy na historii spłat, warunkach umowy oraz dopasowaniu kwoty do własnego portfela.
MoneyU porządkuje wiele potrzebnych informacji w profilu i na stronie wniosku. Warto korzystać z ratingu, statusów weryfikacji, statystyk spłat i harmonogramu łącznie — żadnego z tych elementów nie należy traktować jako samodzielnej obietnicy wyniku.
Ważne: udzielanie pożyczek wiąże się z ryzykiem opóźnienia lub braku spłaty, utraty części albo całości kapitału oraz kosztami dochodzenia należności. Materiał ma charakter edukacyjny i nie stanowi porady prawnej, podatkowej ani inwestycyjnej. Zakres dopuszczalnego pozyskiwania i przetwarzania danych należy ocenić zgodnie z aktualnymi przepisami i rolą danego podmiotu.
Źródła i dalsza lektura
- Ustawa o kredycie konsumenckim — karta aktu w ELI — m.in. zasady oceny zdolności kredytowej w relacjach objętych ustawą.
- Biuro Informacji Kredytowej: czym jest historia kredytowa? — informacje o danych tworzących historię kredytową.
- Ustawa o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych — karta aktu w ELI — zasady funkcjonowania informacji gospodarczej.
Komentarze czytelników
Przemyślenia? Reakcje? Zachęcam do dyskusji w komentarzach poniżej, jednocześnie prosząc o zachowanie netykiety oraz kultury wypowiedzi.