
Pożyczkobiorca ogłosił upadłość, a Twoja pożyczka nie została spłacona? Możesz przygotować zgłoszenie wierzytelności w KRZ także bez listu od syndyka i bez nakazu zapłaty. Poniżej pokazujemy, gdzie znaleźć sprawę, jakie kafelki wybrać, jak opisać kapitał i odsetki oraz jak podpisać i wysłać dokument. Instrukcję uzupełnia rzeczywisty przykład MoneyU z kosztami sądowymi i egzekucyjnymi.
W naszym przykładzie zgłosiliśmy 2 793,49 zł. Wpis zawiera 27 oryginalnych zrzutów ekranu z pracy w systemie. Pomijamy ekrany z nazwiskiem, PESEL-em, adresem i sygnaturami konkretnej osoby. Kwoty oraz sposób wypełniania pól pozostają rzeczywiste. Każdy obraz można kliknąć, aby zobaczyć go w pełnym rozmiarze.
Zakres przykładu: upadłość konsumencka, niezabezpieczona wierzytelność z pożyczki, nakaz zapłaty i wcześniejsza egzekucja. Zgłoszenie wysłaliśmy 29 września 2026 r. Opisujemy złożenie pisma; na dzień opracowania artykułu nie oznacza ono jeszcze uznania wszystkich pozycji ani odzyskania pieniędzy. Stawki, terminy i odpowiedzi w formularzu dopasuj do własnych dokumentów.
Przejdź do etapu:
- Brak pisma od syndyka — od czego zacząć?
- Pożyczka bez nakazu zapłaty
- Co z trwającą sprawą sądową?
- Czy zgłoszenie kosztuje?
- Sprawdzenie sprawy i przygotowanie dokumentów
- Wybór kafelków i formularza 30048.6
- Wierzyciel, upadły i należność główna
- Pytania o restrukturyzację, postępowania i dowody
- Odsetki: typ, podstawa, okres i obliczenie
- Koszty sądowe i komornicze
- Oryginały, załączniki i kontrola sum
- Podpisanie, wysłanie i pobranie dokumentów
Nie masz pisma od syndyka? Zacznij tutaj
Nie czekaj z przygotowaniem zgłoszenia na list, telefon ani wiadomość od syndyka. Termin wskazany w obwieszczeniu wynosi 30 dni od obwieszczenia upadłości w KRZ, a nie od otrzymania indywidualnego zawiadomienia. Sprawdź datę bezpośrednio w rejestrze; wiadomość na forum jest sygnałem do sprawdzenia sprawy.
Syndyk ma obowiązek niezwłocznie zawiadomić wierzycieli, których adresy zna na podstawie ksiąg upadłego. Nie jest więc prawdą, że „syndyk nigdy się nie zgłosi”. Jednak brak doręczonego pisma nie oznacza, że termin jeszcze nie biegnie. Podstawa: art. 176 ust. 1, art. 4915 ust. 1 pkt 3 i art. 4916a Prawa upadłościowego.
- W Portalu Publicznym KRZ odszukaj pożyczkobiorcę i porównaj jego identyfikator z umową.
- Otwórz obwieszczenie o ogłoszeniu upadłości. Zapisz termin zgłoszenia, dane syndyka i sygnaturę do korespondencji z syndykiem.
- Pobierz swoją umowę, potwierdzenie wypłaty pożyczki oraz historię spłat. Przygotuj rozliczenie pozostałego długu.
- Zaloguj się do Portalu Użytkowników Zarejestrowanych i przygotuj formularz według kroków poniżej.
- Podpisz i wyślij zgłoszenie. Zachowaj dokument i potwierdzenia oraz regularnie sprawdzaj korespondencję w KRZ.
Nie znasz sygnatury? Nie musisz jej zgadywać ani uzyskiwać od innego pożyczkodawcy: w kroku 1 pokazujemy, jak dojść do niej przez wyszukiwanie osoby. Sam wpis długu w dokumentach dłużnika ani wiadomość wysłana do MoneyU nie zastępują Twojego zgłoszenia.
Które części poradnika dotyczą Ciebie?
| Twoja sytuacja | Co przygotować i na co zwrócić uwagę |
|---|---|
| Pożyczka bez sprawy sądowej i bez komornika | Umowa, dowód wypłaty, harmonogram i historia spłat, rozliczenie kapitału i odsetek. Pomiń przykładowe koszty sądowe i komornicze. |
| Sprawa o zapłatę nadal trwa | Dodaj informację o sądzie, sygnaturze i etapie sprawy. Przeczytaj część o trwającym procesie. |
| Masz nakaz lub wyrok i dokumenty egzekucyjne | Dołącz je oraz aktualne rozliczenie. Zgłaszaj tylko własne, uzasadnione dokumentami koszty. |
| Wierzytelność została sprzedana lub nabyta | Sprawdź, kto jest obecnym wierzycielem i w jakim zakresie. Nabywca dokumentuje cesję; nie zgłaszaj jako własnej wierzytelności już w całości sprzedanej. |
Kwoty, daty i stawki w screenach dotyczą wyłącznie naszego przykładu. Nie są gotowym rozliczeniem Twojej pożyczki. Zgłoszenie własnej pożyczki może być znacznie krótsze niż pokazany przypadek z nakazem i egzekucją.
1. Sprawdź obwieszczenie i właściwe postępowanie
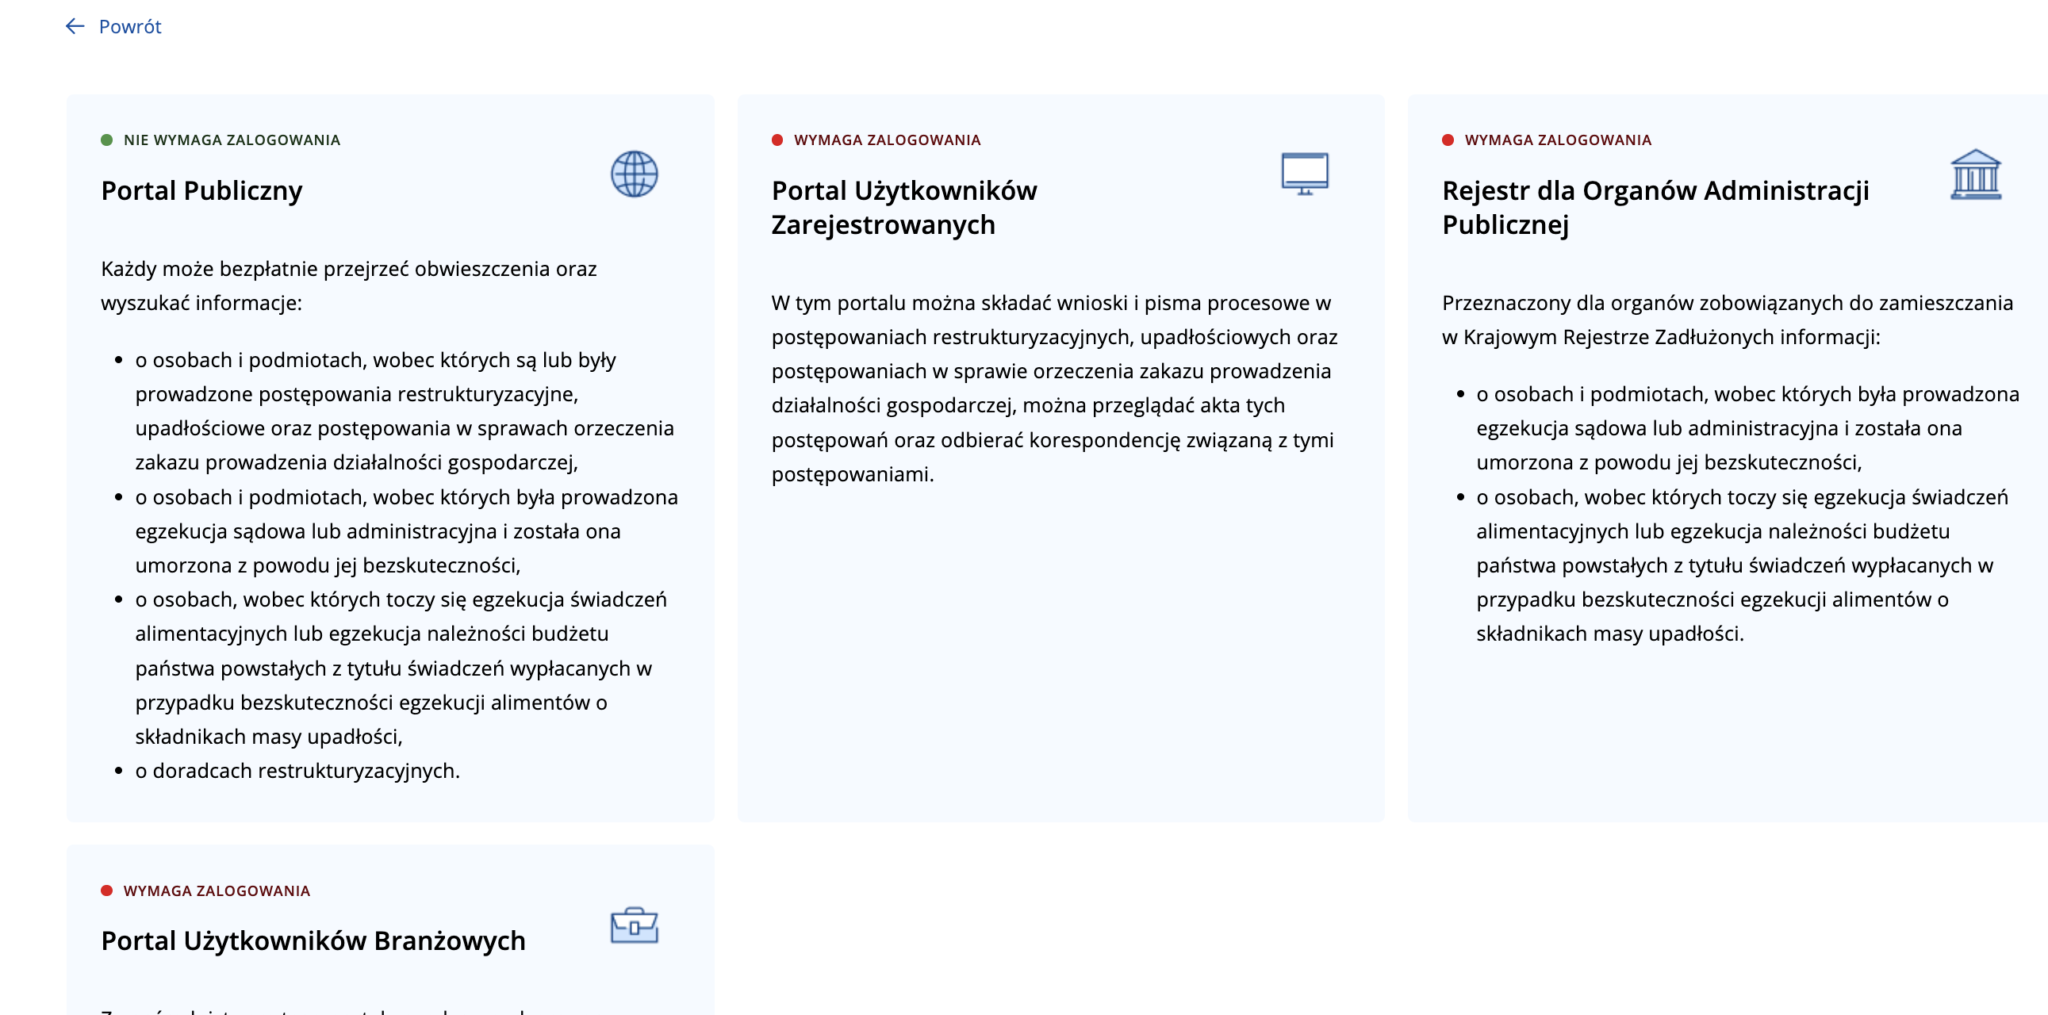
Zacznij od Krajowego Rejestru Zadłużonych. Do wyszukania sprawy służy Portal Publiczny. Formularz zgłoszenia wypełnisz później w Portalu Użytkowników Zarejestrowanych.
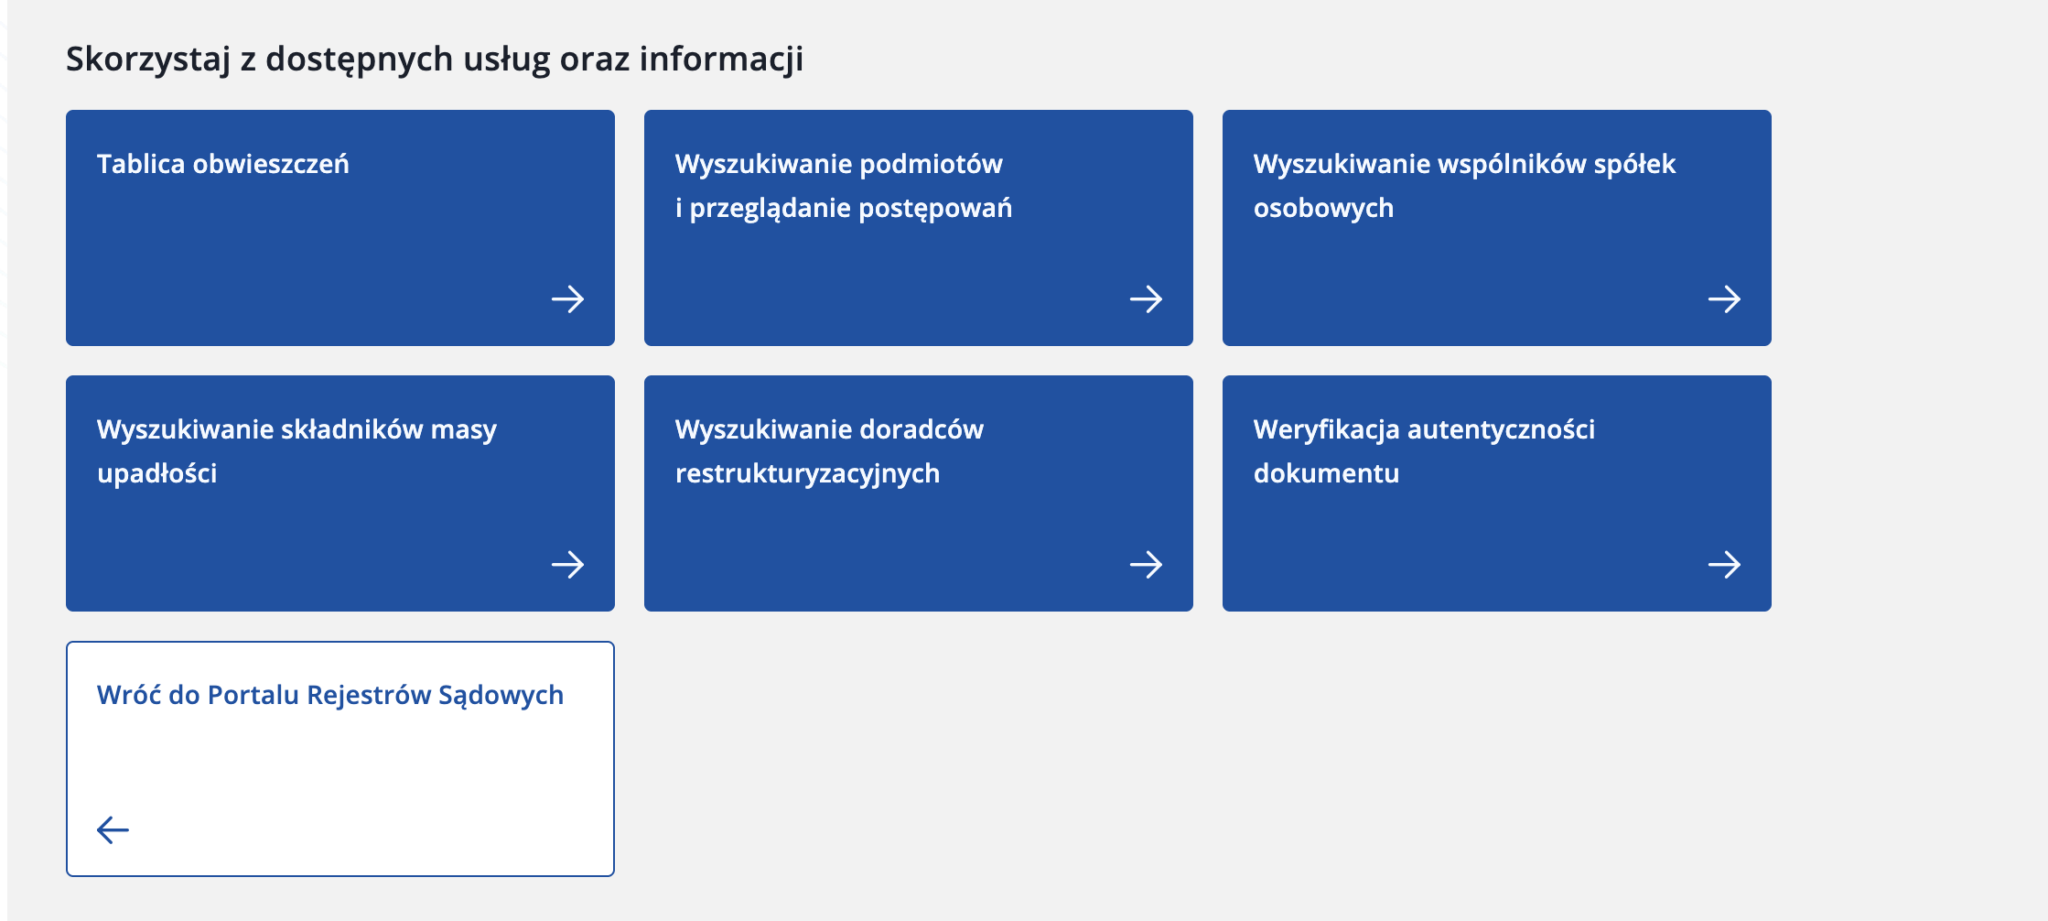
W Portalu Publicznym kliknij „Wyszukiwanie podmiotów i przeglądanie postępowań”.
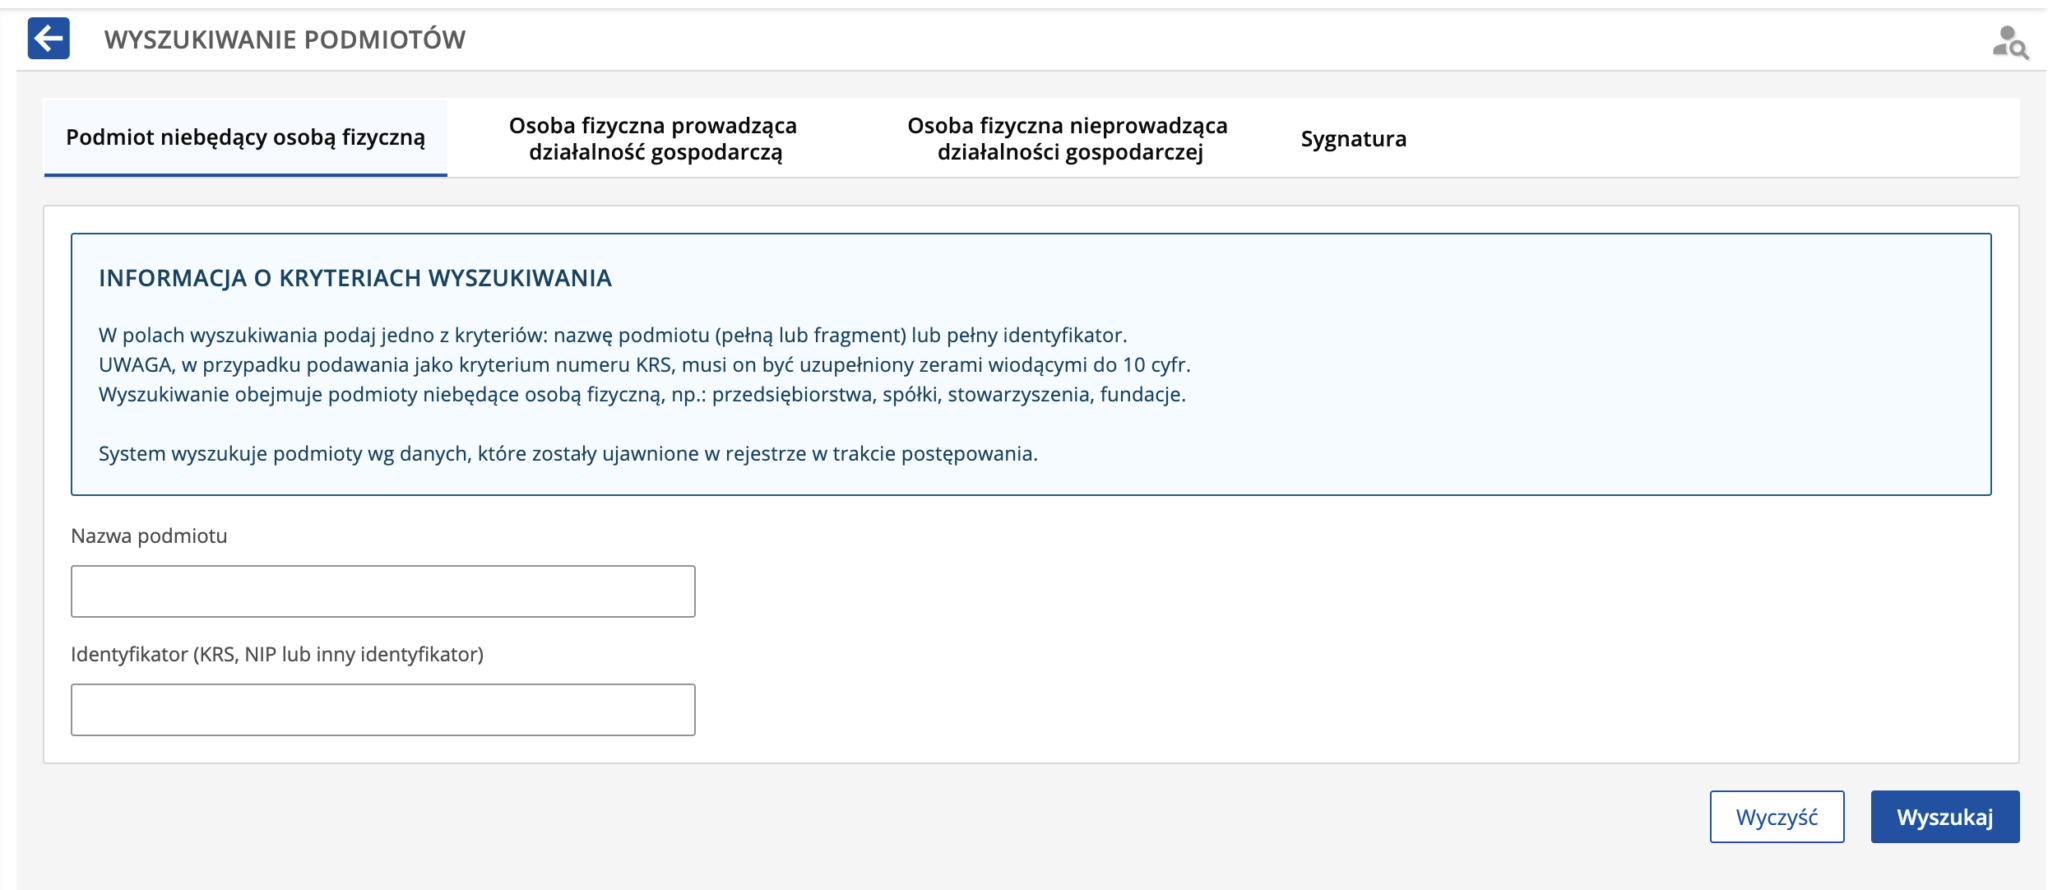
Dla upadłości konsumenckiej wybierz zakładkę „Osoba fizyczna nieprowadząca działalności gospodarczej”. Wyszukaj osobę na podstawie posiadanych danych. Porównaj identyfikator z umową lub nakazem — samo zgodne imię i nazwisko nie wystarczy.
Po rozwinięciu wyniku możesz zobaczyć dwa postępowania: sprawę o ogłoszenie upadłości z oznaczeniem GU oraz postępowanie upadłościowe prowadzone przez syndyka, np. z oznaczeniem GUp-s. W naszej sprawie pierwsze było zakończone, drugie pozostawało w toku. Status „zakończone” przy GU nie oznaczał zakończenia całej upadłości.
Otwórz „Przebieg postępowania”, a następnie obwieszczenie o ogłoszeniu upadłości. Zapisz:
- datę ogłoszenia upadłości i datę obwieszczenia;
- termin zgłoszenia wierzytelności;
- sygnaturę wskazaną do korespondencji z syndykiem;
- dane syndyka i adres podany w pouczeniu.
U nas: postanowienie i obwieszczenie pochodziły z 1 września 2026 r. Panel KRZ wskazywał termin zgłoszenia do 1 października 2026 r. Zgłoszenie wysłaliśmy 29 września. Datę sprawdziliśmy w części dotyczącej zgłaszania wierzytelności — obok znajdowała się odrębna informacja o terminie zaskarżenia postanowienia.
Przygotuj kwoty i pliki przed otwarciem formularza
Do tej sprawy potrzebne były dokumenty pożyczki i jej rozliczenie, dokumenty nabycia wierzytelności, nakaz zapłaty, klauzula wykonalności, pisma z egzekucji oraz potwierdzenia przelewów. Zestaw dokumentów zależy od podstawy Twojego roszczenia; nakaz zapłaty nie jest warunkiem skorzystania z samego formularza.
Rozpisz osobno kapitał, wcześniej naliczone odsetki, dalsze odsetki, koszty sądowe i koszty egzekucji. Przy każdej pozycji zapisz dokument, z którego wynika, i uwzględnij otrzymane spłaty. Takie zestawienie będzie punktem odniesienia przy kontroli podsumowania.
Jak udokumentować pożyczkę bez nakazu zapłaty?
Nie musisz najpierw uzyskać nakazu zapłaty ani wszczynać egzekucji, aby zgłosić wierzytelność. Zgłoszenie powinno wskazywać wierzytelność i dowody jej istnienia; wynika to z art. 240 Prawa upadłościowego. Przygotuj:
- umowę pożyczki wraz z załącznikami określającymi jej warunki;
- potwierdzenie przekazania środków pożyczkobiorcy;
- harmonogram, historię wpłat i ich rozliczenie na poszczególne składniki długu;
- zestawienie niespłaconego kapitału i osobne wyliczenie odsetek z podstawami, stawkami oraz okresami;
- dokumenty dotyczące wypowiedzenia lub postawienia długu w stan wymagalności, jeżeli miało to miejsce;
- dokumenty cesji, jeżeli jesteś nabywcą roszczenia.
W polu opisu dowodu możesz wpisać: „Umowa pożyczki nr [numer] z dnia [data] wraz z potwierdzeniem wypłaty i zestawieniem spłat — dokumenty potwierdzają powstanie wierzytelności i wysokość niespłaconego kapitału [kwota] zł”. Dołącz odpowiadające temu opisowi pliki. Nie wpisuj fikcyjnego nakazu ani kosztów tylko po to, by odtworzyć wszystkie pozycje ze screenów.
2. Wybierz właściwe kafelki w zalogowanym KRZ
Wróć do wyboru portali, otwórz „Portal Użytkowników Zarejestrowanych” i zaloguj się. Jeżeli nie masz jeszcze konta, skorzystaj z opcji rejestracji w tym portalu i przejdź udostępniony proces potwierdzenia tożsamości. W nagłówku sprawdź aktywne konto. Jeżeli zgłaszasz własną pożyczkę jako osoba fizyczna, podajesz swoje dane jako wierzyciela. W naszej sprawie wierzycielem była spółka; dane osoby obsługującej konto nie zastępowały danych spółki jako wierzyciela.
Na stronie głównej kliknij „Katalog dokumentów”.
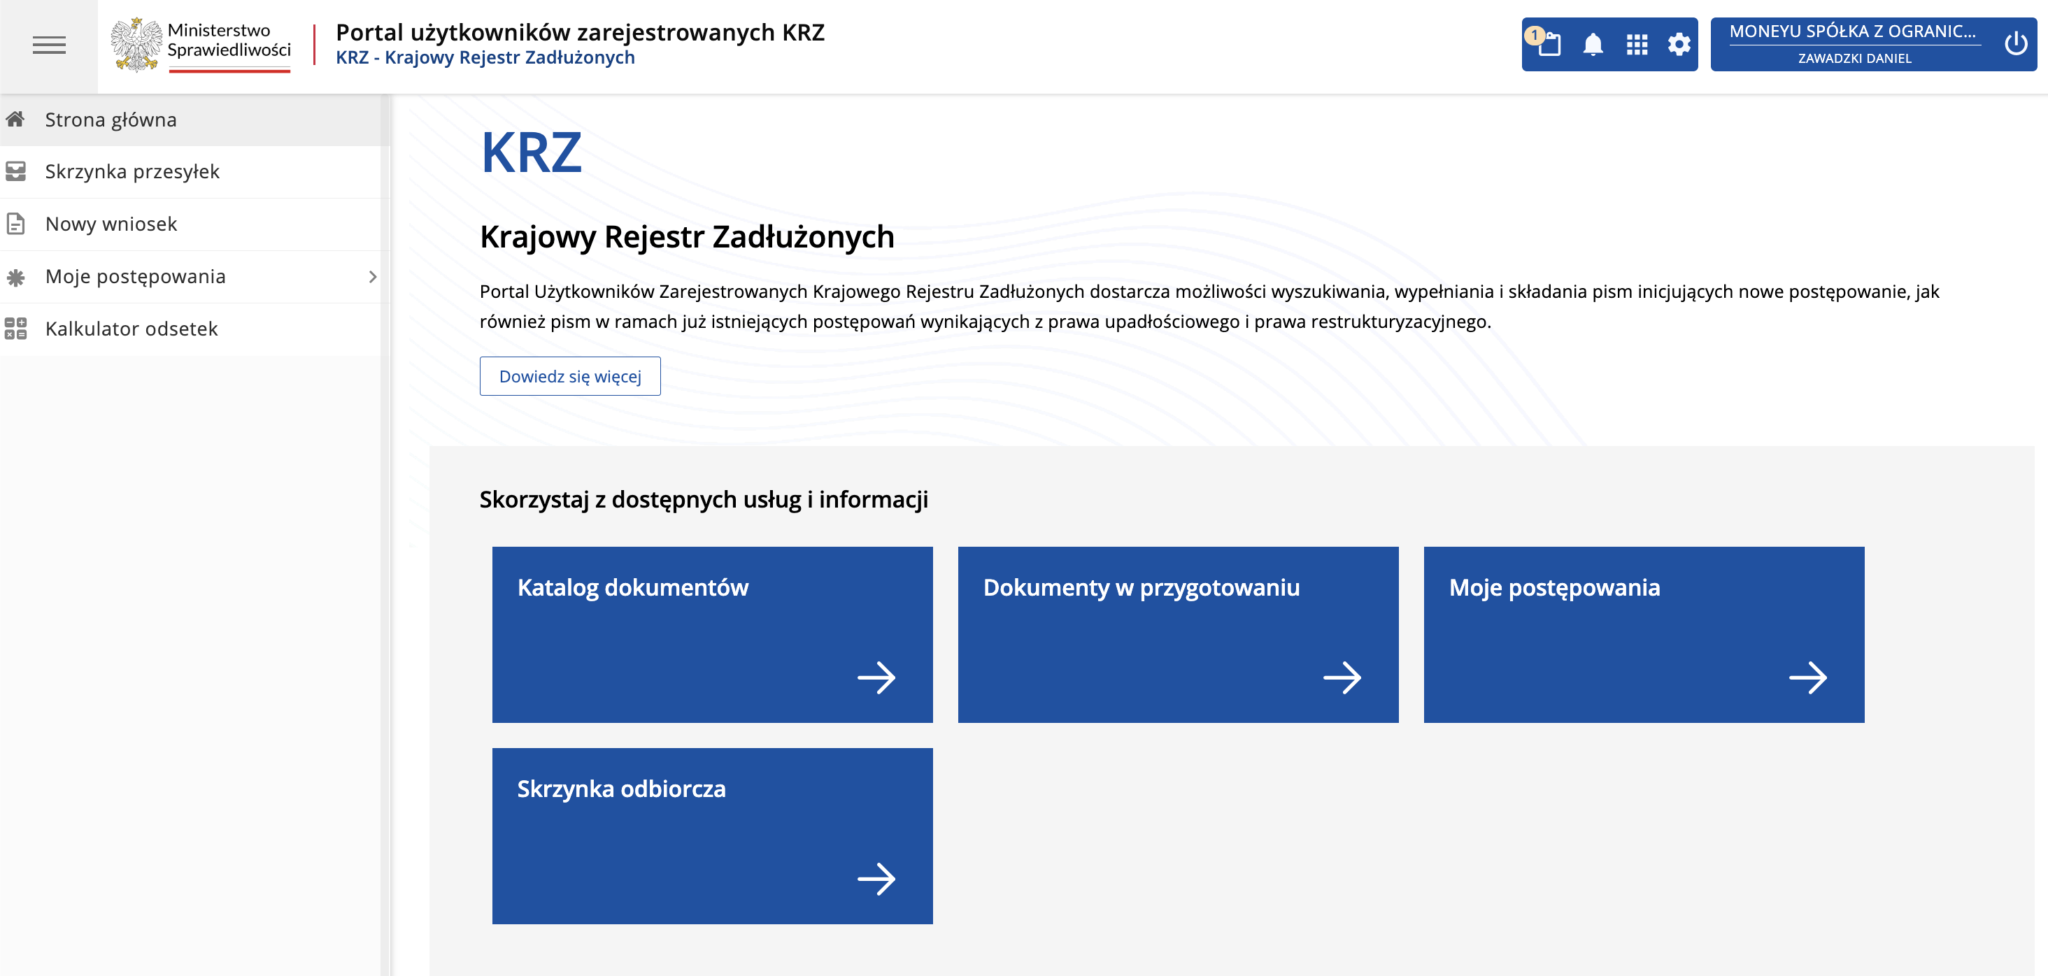
Następnie przejdź przez następujące kafelki:
1. „Upadłość konsumenta”.
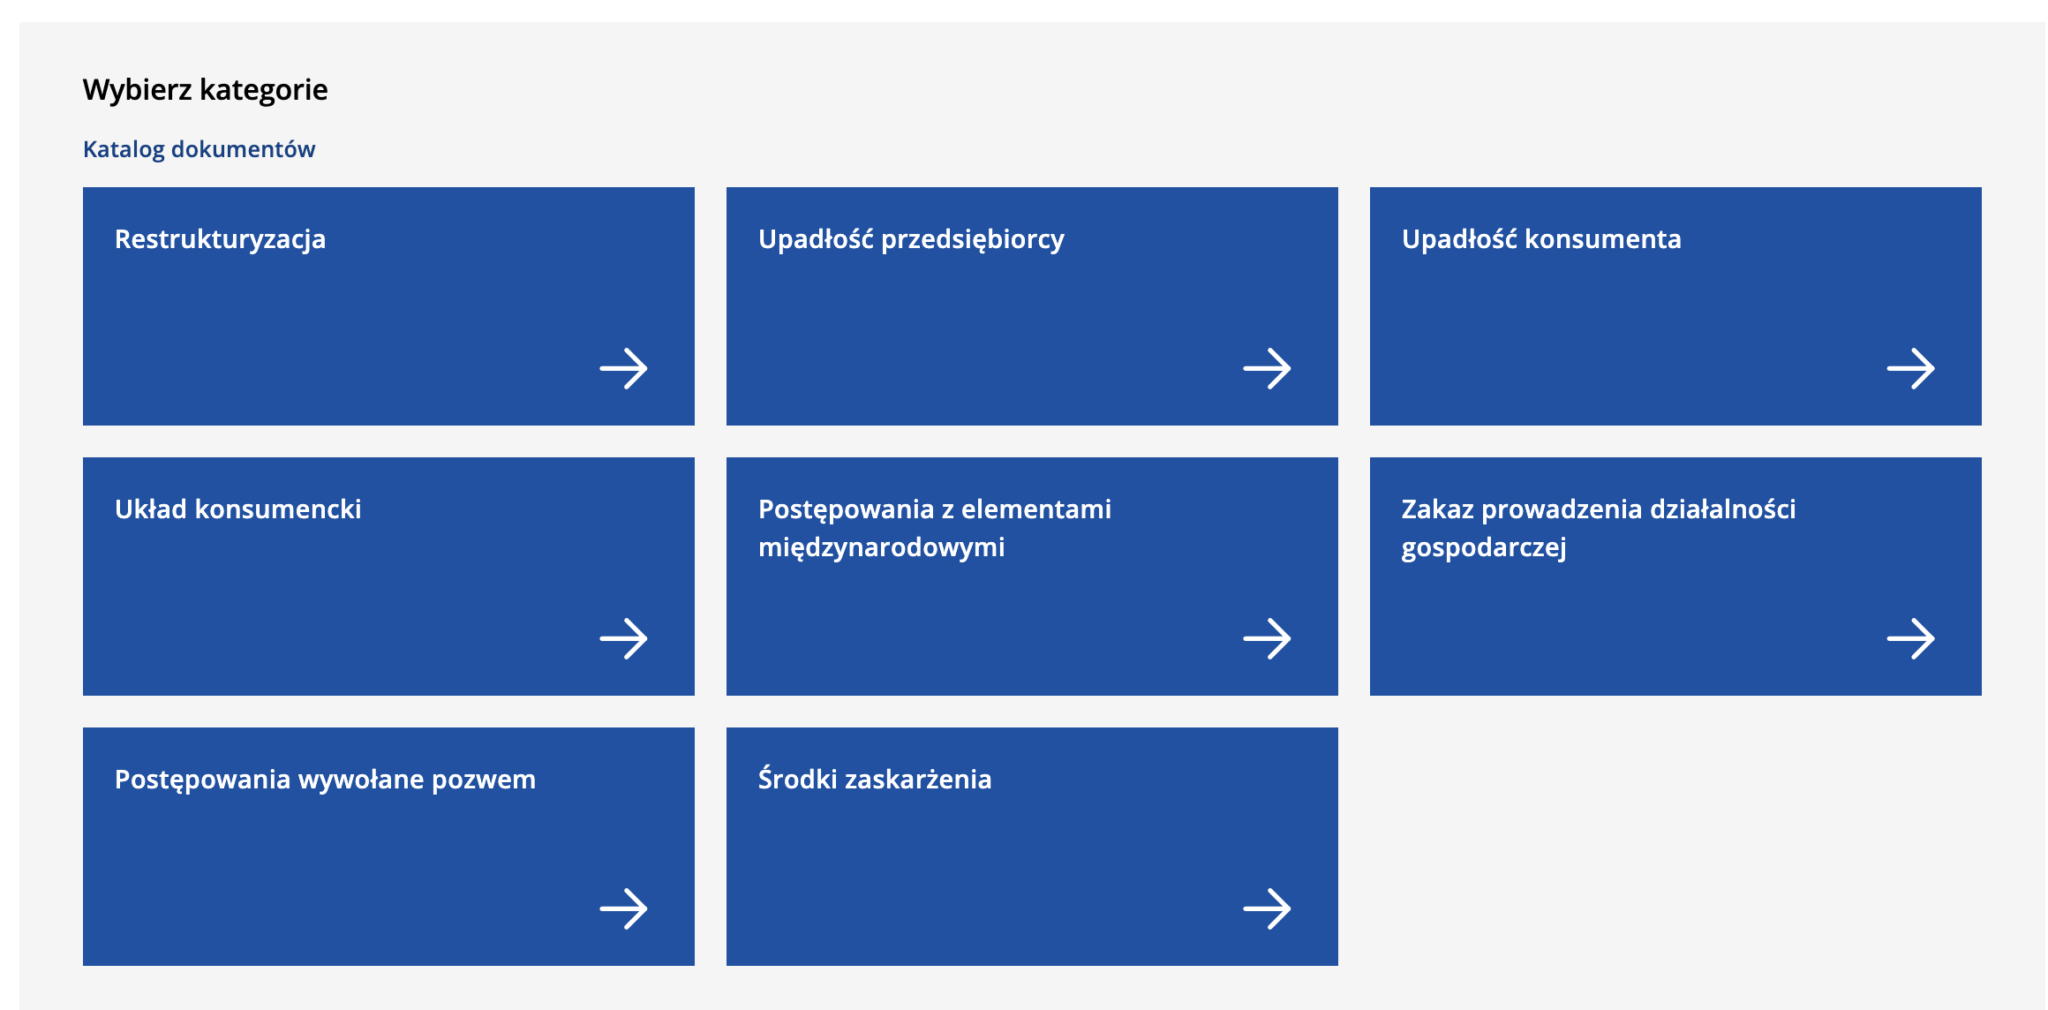
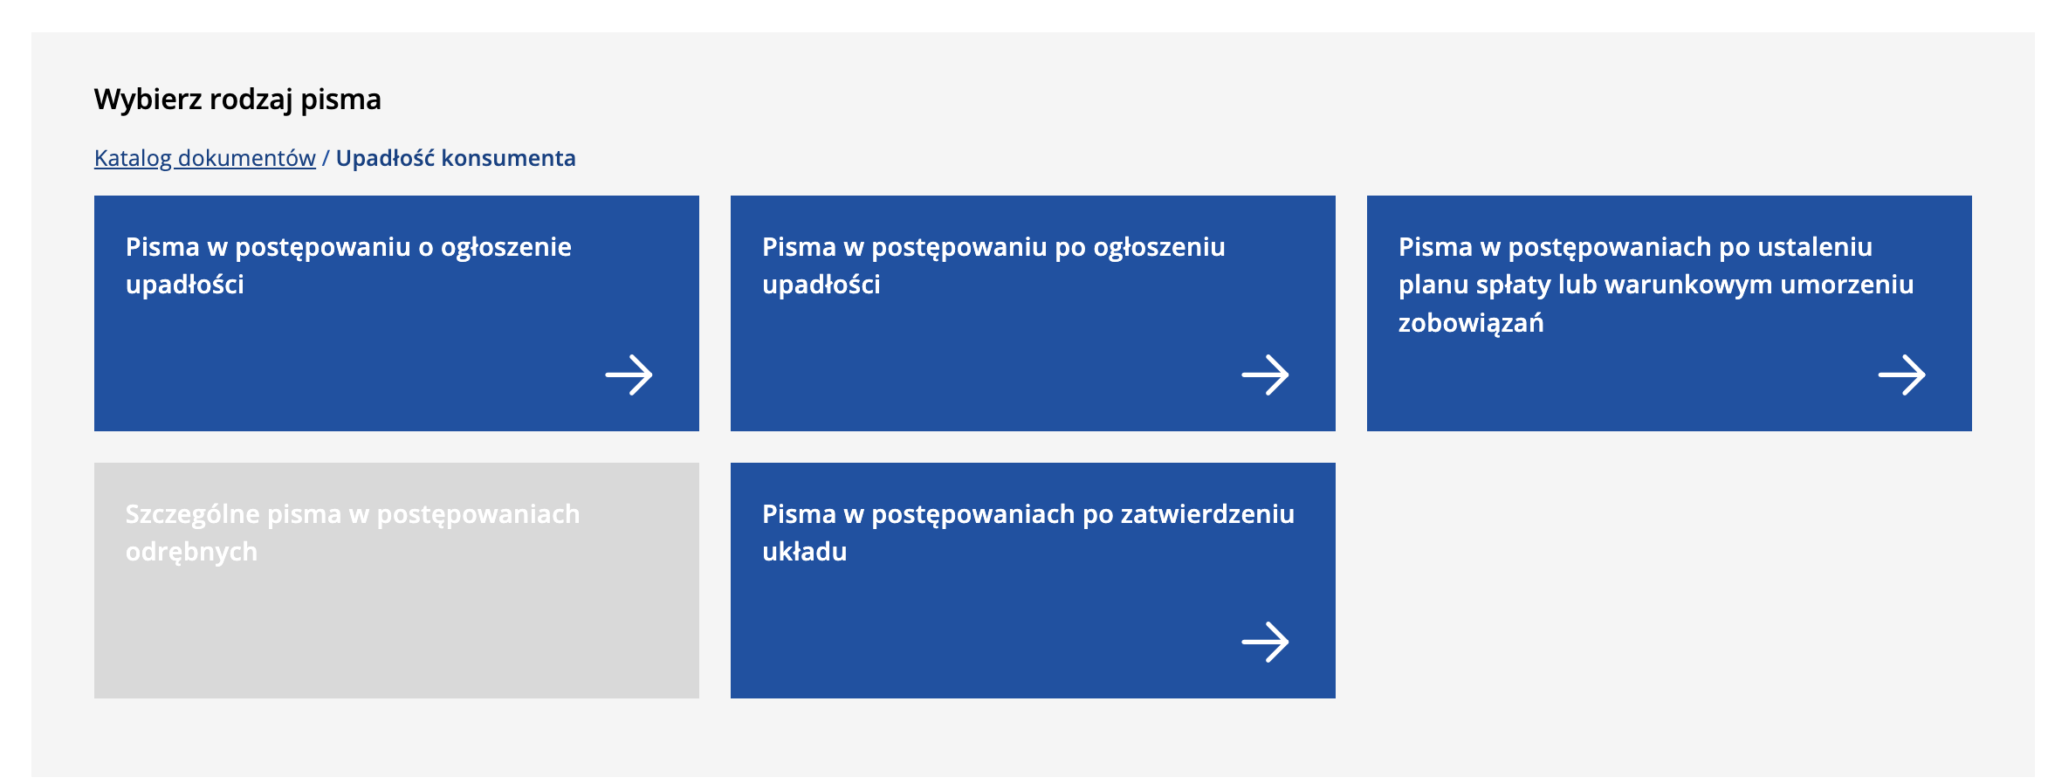
2. „Pisma w postępowaniu po ogłoszeniu upadłości”.
3. „Pisma związane ze zgłoszeniem wierzytelności i ustalaniem listy wierzytelności”.
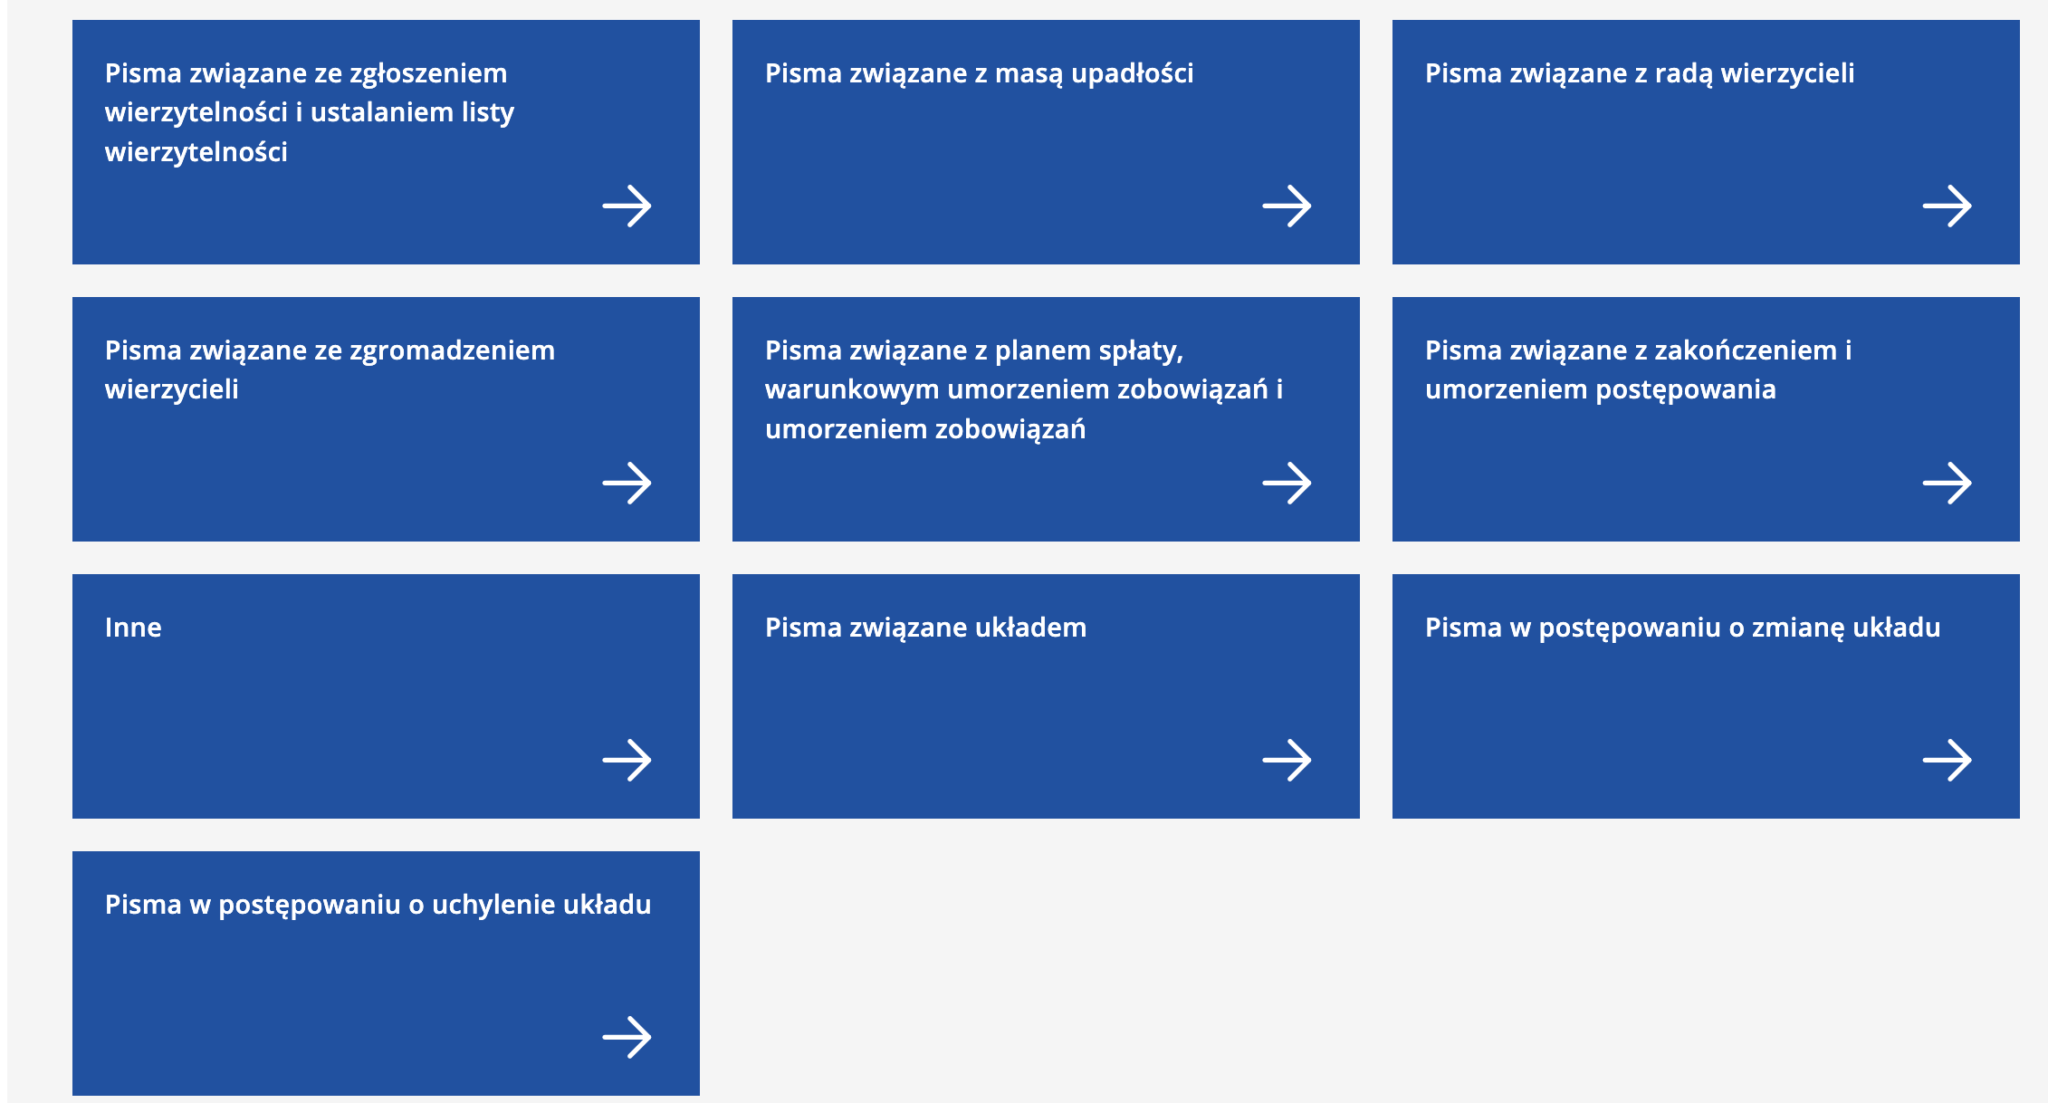
4. „30048.6 – Zgłoszenie wierzytelności w postępowaniu upadłościowym”. To formularz użyty w naszym przykładzie. Sąsiedni kafelek dotyczy sprzeciwu do listy wierzytelności.
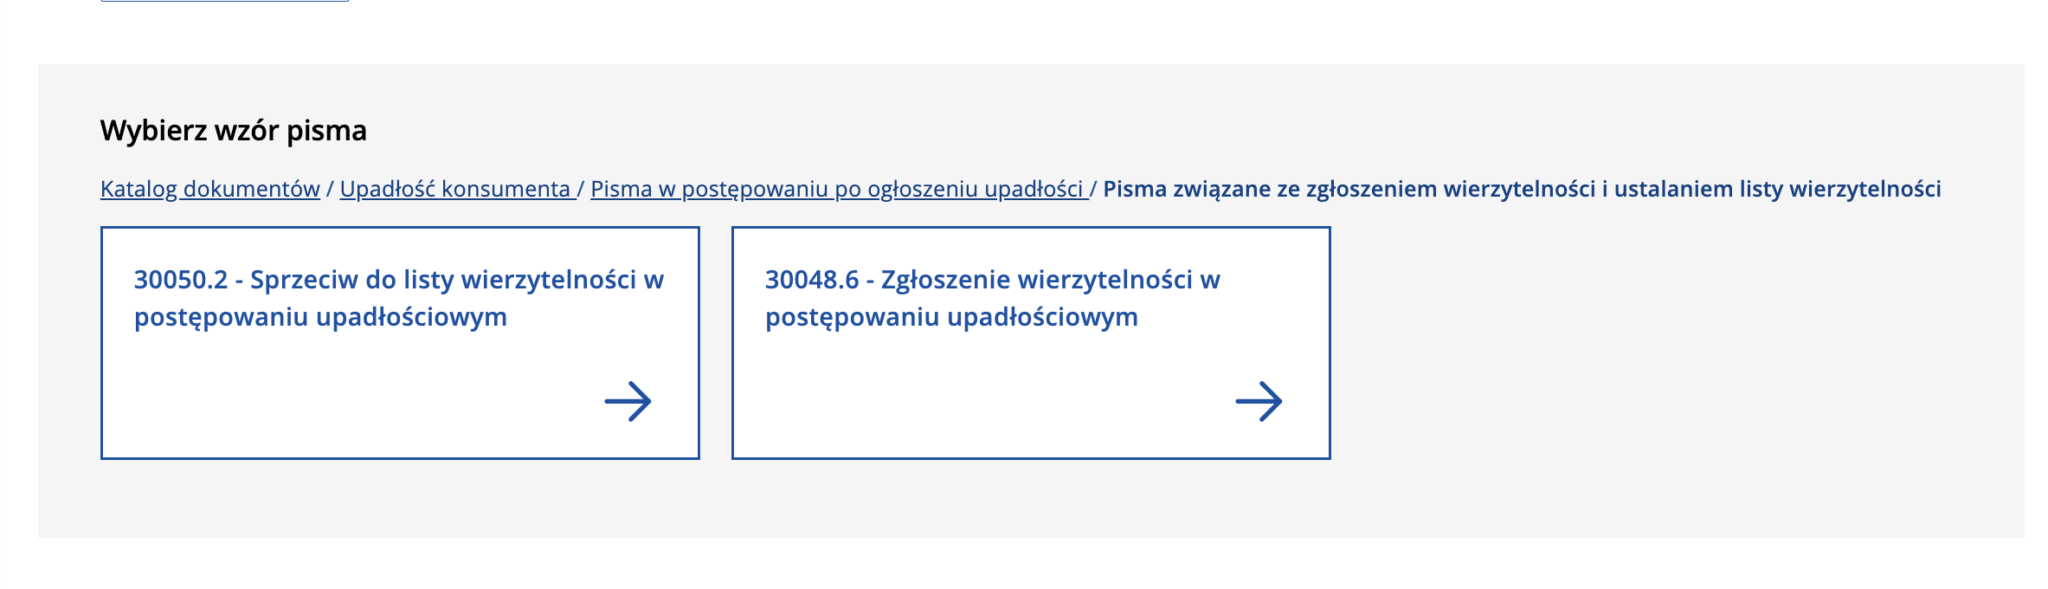
Nazwy i numer wersji formularza mogą się zmieniać. Dodatkową pomoc stanowi oficjalna instrukcja zgłaszania wierzytelności Ministerstwa Sprawiedliwości, która opisuje również wyszukanie formularza po numerze 30048.
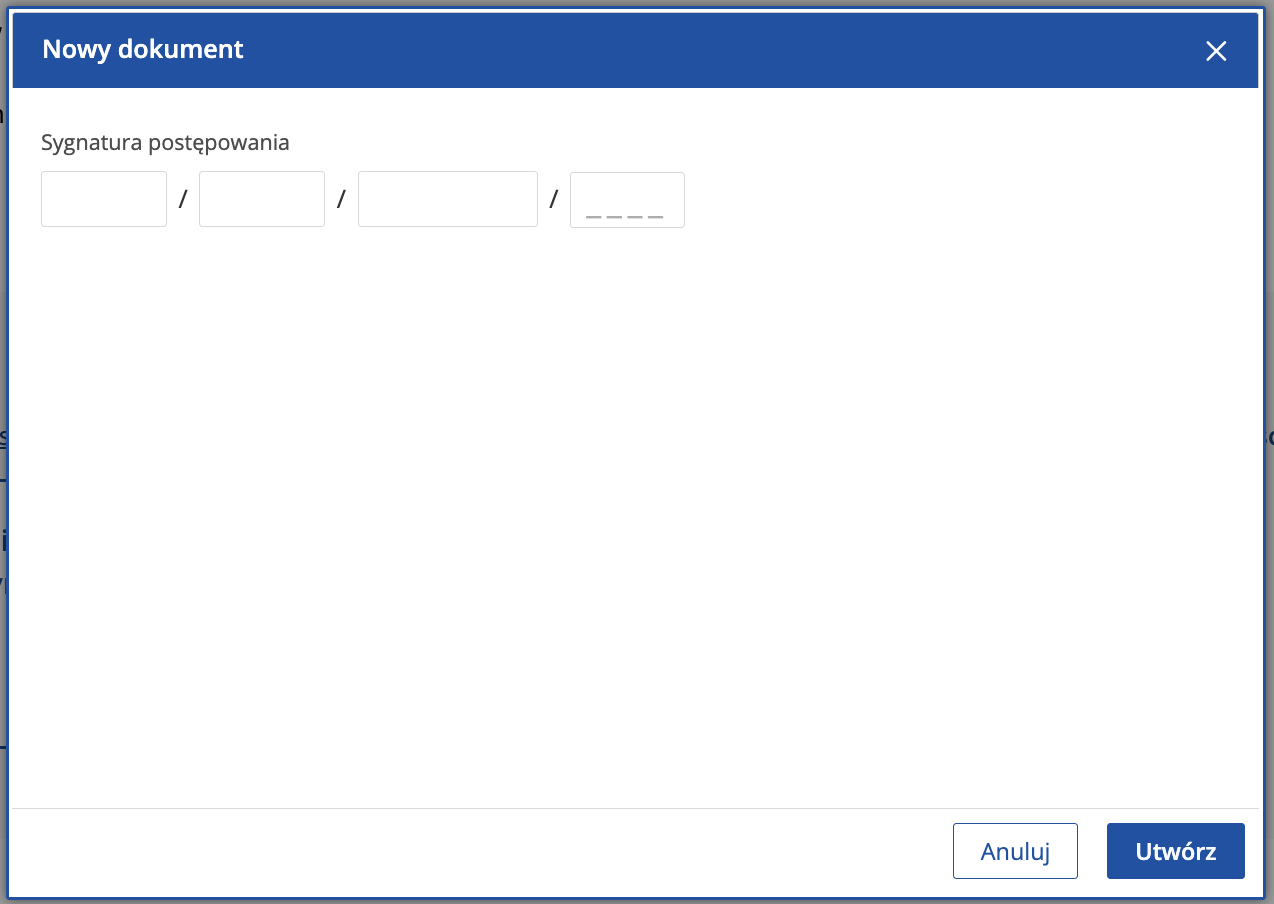
Wpisz sygnaturę w oknie „Nowy dokument”
Przepisz kolejne części właściwej sygnatury do osobnych pól i kliknij „Utwórz”. Korzystaj z oznaczenia podanego do zgłoszeń lub korespondencji w postępowaniu po ogłoszeniu upadłości. Instrukcja KRZ przewiduje m.in. oznaczenia GUp, GUp-s oraz odpowiednie warianty z końcówką Zw. Nie wpisuj sygnatury nakazu zapłaty ani numeru sprawy komorniczej.
3. Sprawdź syndyka, wierzyciela i upadłego
W sekcji I porównaj adresata z obwieszczeniem. W sekcji II wskaż, w jakim charakterze wnosisz pismo. W naszej sprawie zgłoszenia dokonywał wierzyciel samodzielnie, działając przez osobę uprawnioną do reprezentacji spółki. Jeżeli zgłoszenie składa pełnomocnik procesowy, wybiera właściwy dla siebie wariant i wykazuje umocowanie.
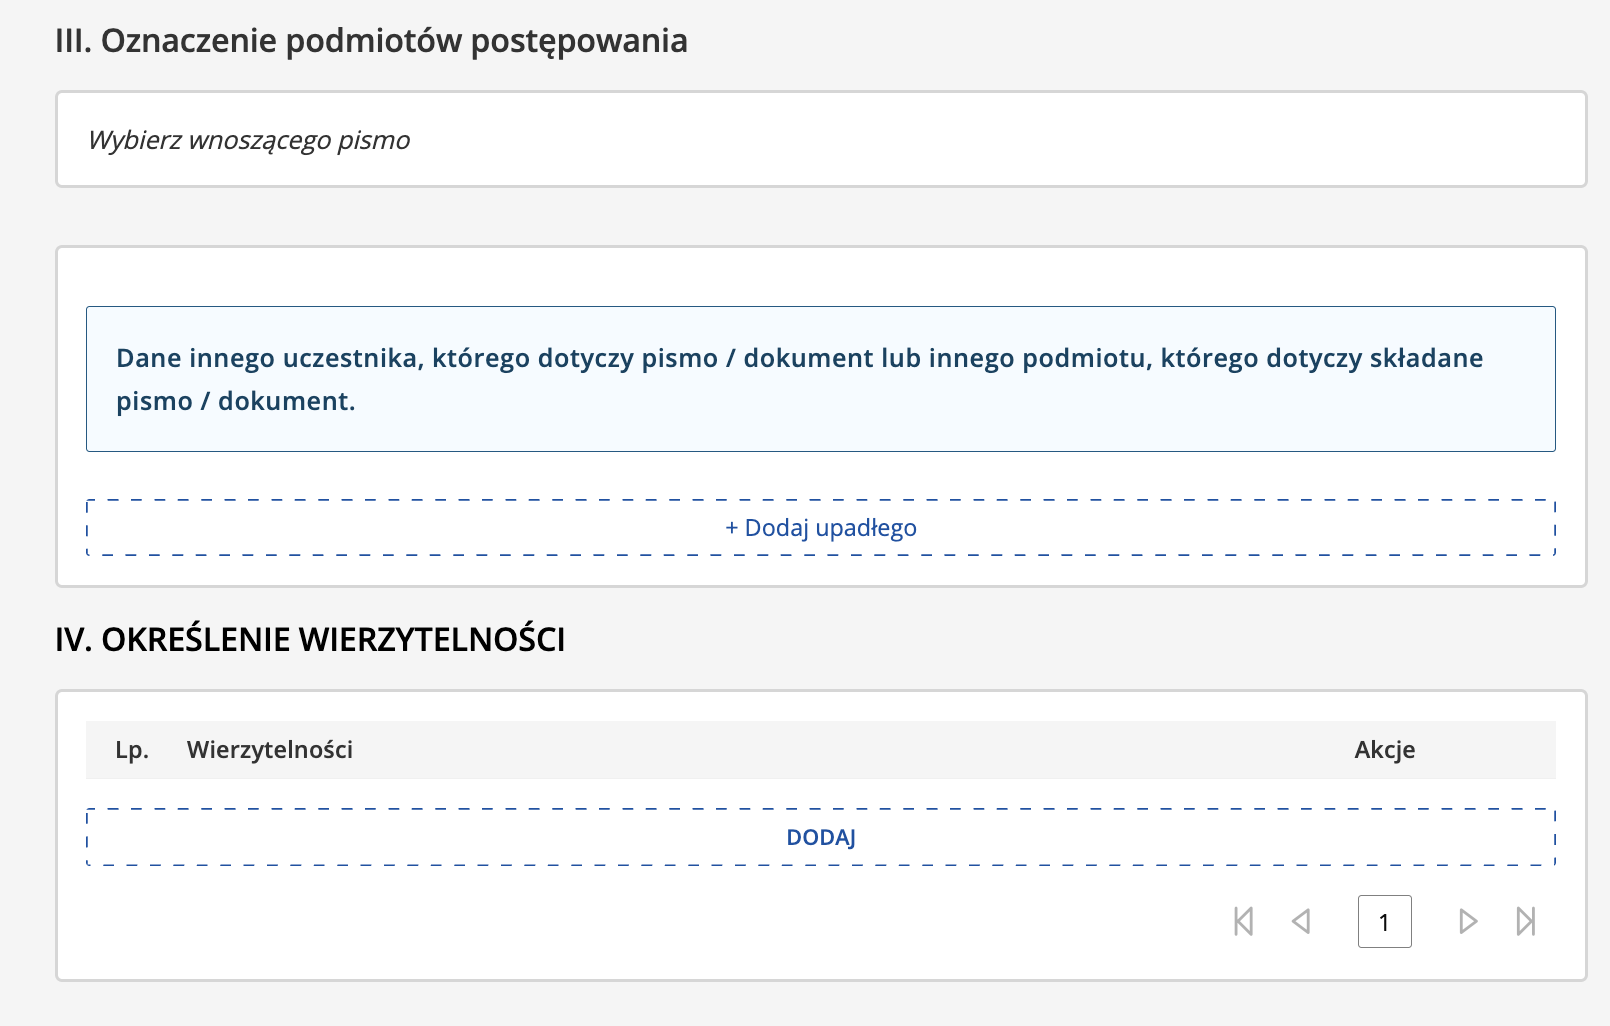
W sekcji III „Oznaczenie podmiotów postępowania”:
- Użyj „Wybierz wnoszącego pismo” i sprawdź dane wierzyciela.
- Skontroluj adres oraz identyfikatory, a także powiązanie z kontem KRZ.
- Kliknij „Dodaj upadłego” i sprawdź dane osoby, której dotyczy sprawa.
Jeśli wierzytelność została nabyta w drodze cesji, opis i dokumenty powinny pozwalać prześledzić przejście roszczenia na aktualnego wierzyciela. W naszym przypadku ten element był potrzebny, ponieważ pożyczkodawca i podmiot składający zgłoszenie nie byli tym samym podmiotem.
4. Dodaj pierwszy wiersz wierzytelności
W sekcji IV „Określenie wierzytelności” kliknij „DODAJ”. Powstanie wiersz z trzema przyciskami:
- „Dodaj wierzytelność typu należność główna”;
- „Dodaj wierzytelność typu odsetki”;
- „Dodaj wierzytelność typu inna, w tym koszty”.
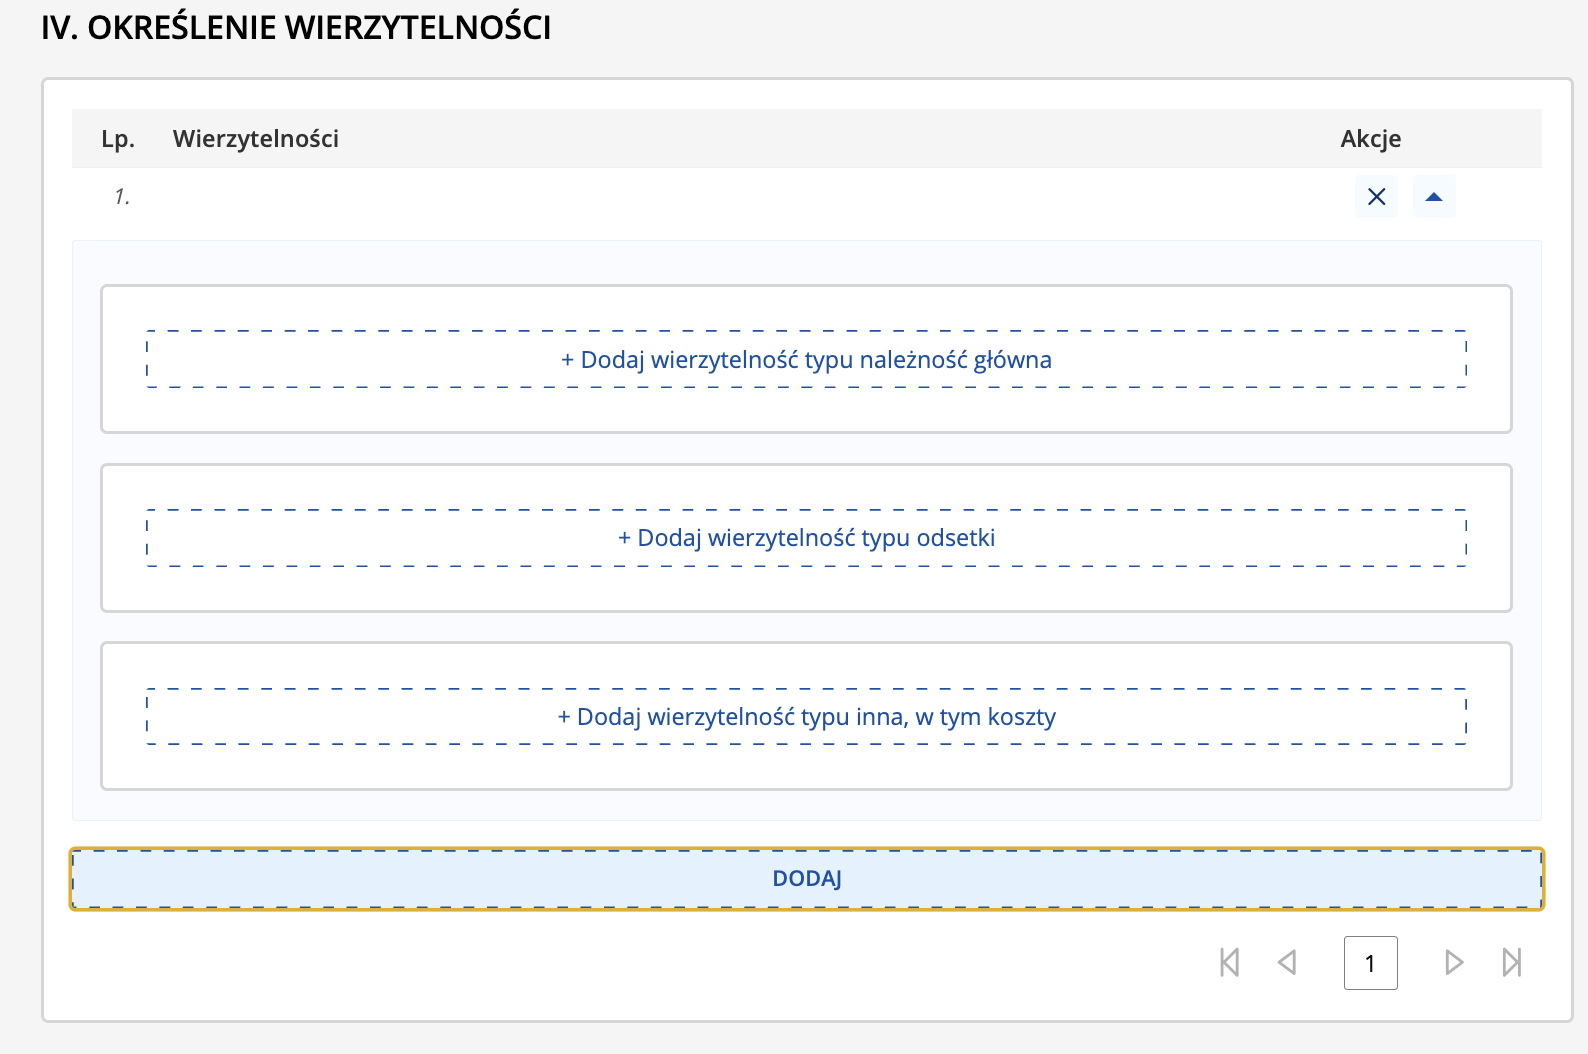
Uwaga na kilka przycisków o tej samej nazwie. Dolne „DODAJ”, pod całym wierszem, tworzy następny wiersz wierzytelności. „DODAJ” w tabeli dowodów dodaje dowód. W formularzu odsetek dodaje podstawę naliczania, a „Dodaj kolejny okres” dopisuje zakres dat do tej podstawy. Przed kliknięciem sprawdź nagłówek otaczającej tabeli.
5. Uzupełnij należność główną
Kliknij „Dodaj wierzytelność typu należność główna”. Dla kapitału naszej niezabezpieczonej pożyczki wybraliśmy kategorię 2. Odsetki rozpisaliśmy później w kategorii 3. Taki podział odpowiada rozróżnieniu należności i odsetek w art. 342 Prawa upadłościowego.
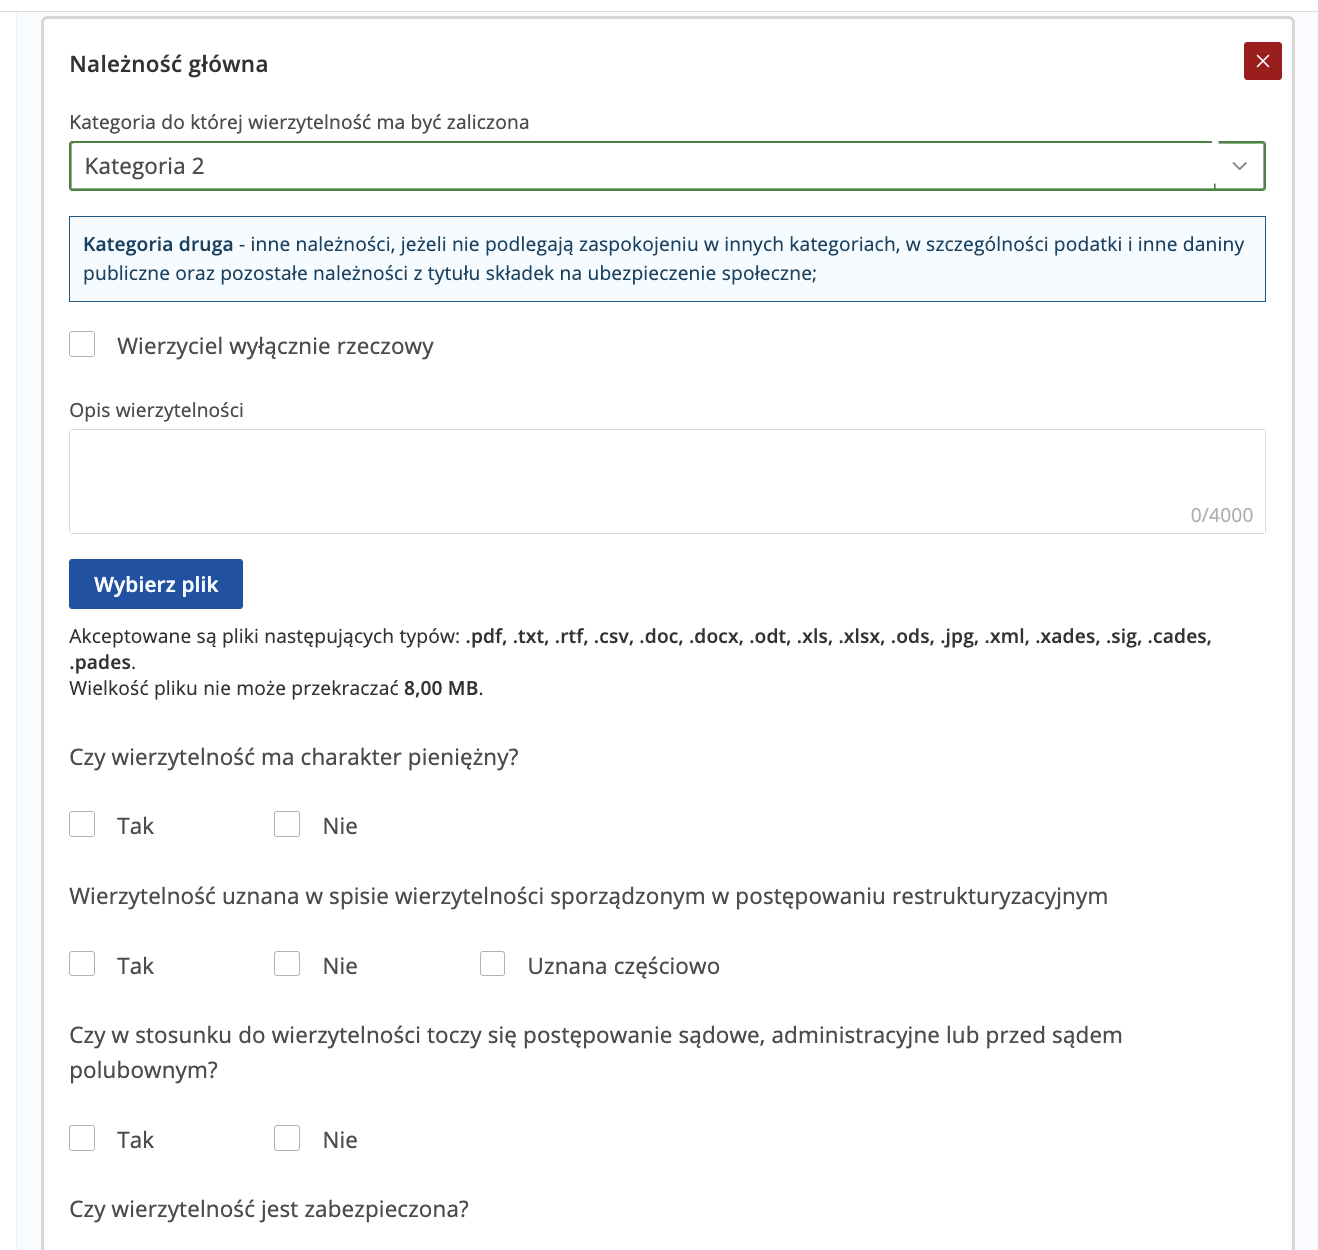
Pole „Wierzyciel wyłącznie rzeczowy” pozostawiliśmy niezaznaczone: dochodziliśmy osobistego długu pożyczkobiorcy. Nie zaznaczaj go tylko dlatego, że masz nakaz zapłaty lub komornik prowadził egzekucję.
W „Opisie wierzytelności” wskaż źródło długu, sposób ustalenia pozostałego kapitału oraz dokument potwierdzający roszczenie. Jeśli wystąpiła cesja, opisz ją. Schemat opisu do dostosowania:
Niespłacony kapitał z umowy pożyczki nr [numer] z dnia [data], w wysokości [kwota] zł, wymagalny od [data]. Wierzytelność potwierdzona [oznaczenie dokumentu]. [Jeżeli dotyczy: informacja o nabyciu wierzytelności]. Odsetki i koszty wykazano w odrębnych pozycjach zgłoszenia.
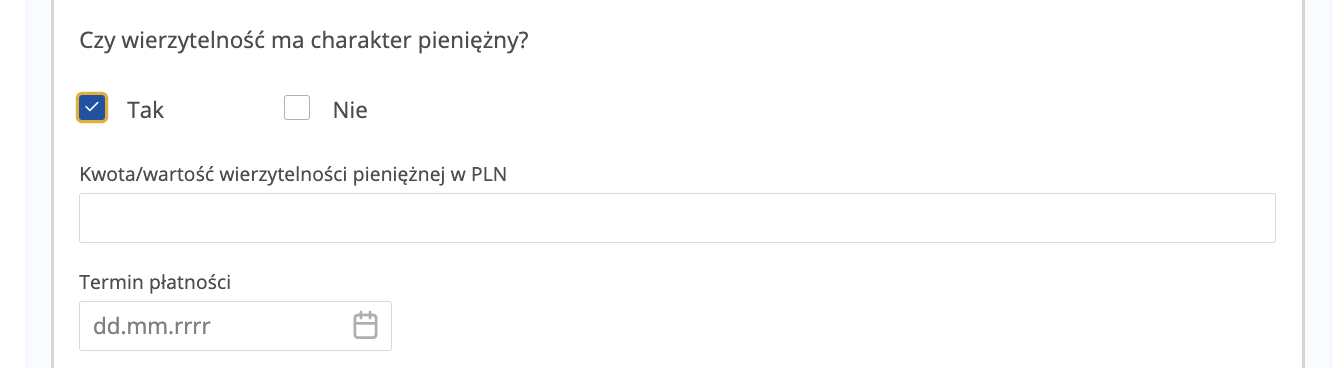
Przy pytaniu „Czy wierzytelność ma charakter pieniężny?” wybierz „Tak”. Pojawią się pola kwoty i terminu płatności. U nas wpisaliśmy:
| Pole | Wartość w przykładzie |
|---|---|
| Kwota/wartość wierzytelności pieniężnej w PLN | 1 222,61 zł |
| Termin płatności | 12.09.2024 |
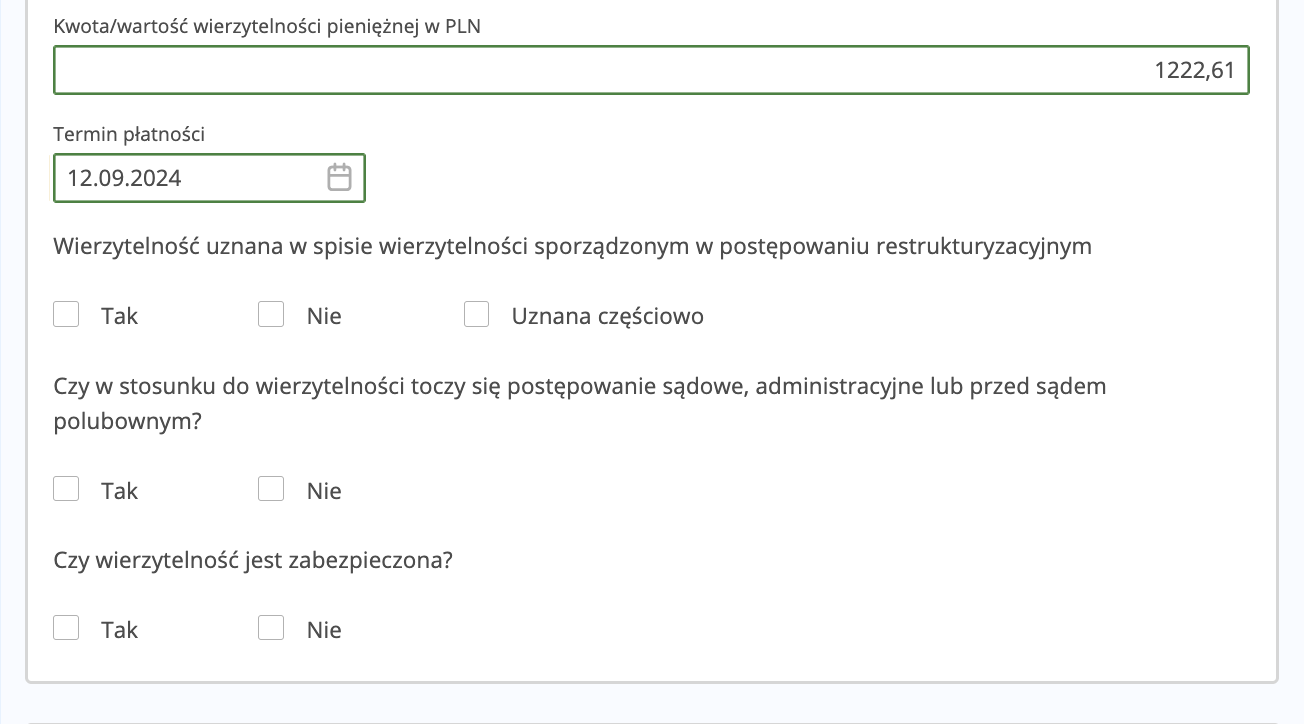
Termin płatności ustal z dokumentów dotyczących tej należności. Data wydania nakazu, wszczęcia egzekucji i ogłoszenia upadłości to inne zdarzenia.
6. Odpowiedz na pytania i dodaj dowody
Pytania powtarzają się w kilku częściach formularza. Odpowiedź musi odnosić się do pozycji, którą właśnie opisujesz.
„Wierzytelność uznana w spisie wierzytelności sporządzonym w postępowaniu restrukturyzacyjnym”
To pytanie dotyczy spisu z postępowania restrukturyzacyjnego. Sam nakaz zapłaty nie jest takim spisem. W naszym zgłoszeniu wybraliśmy „Nie”, co odsłoniło tabelę „Dowód stwierdzający istnienie wierzytelności”.
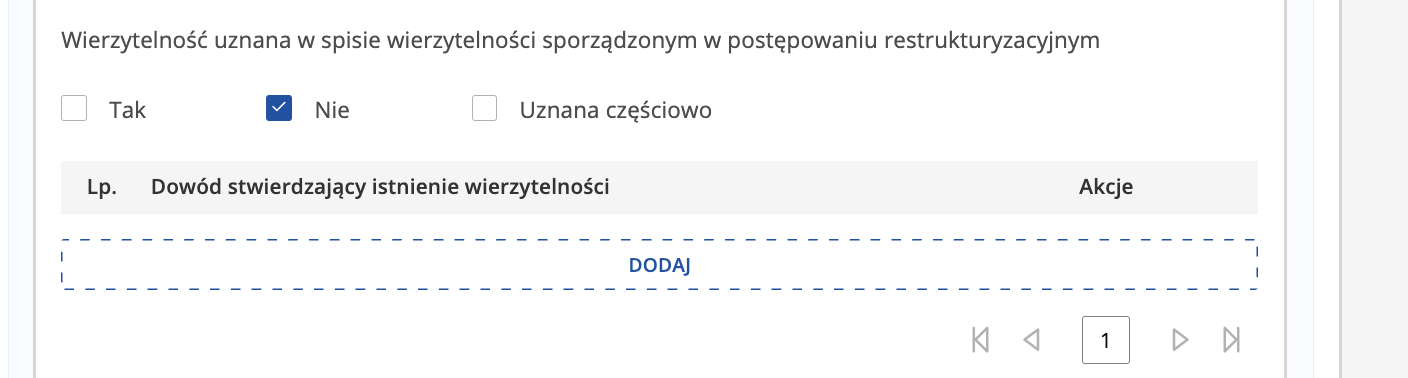
Kliknij znajdujące się w tej tabeli „DODAJ”. Wpisz, jaki dokument przedstawiasz i co potwierdza, następnie użyj „Wybierz plik”.
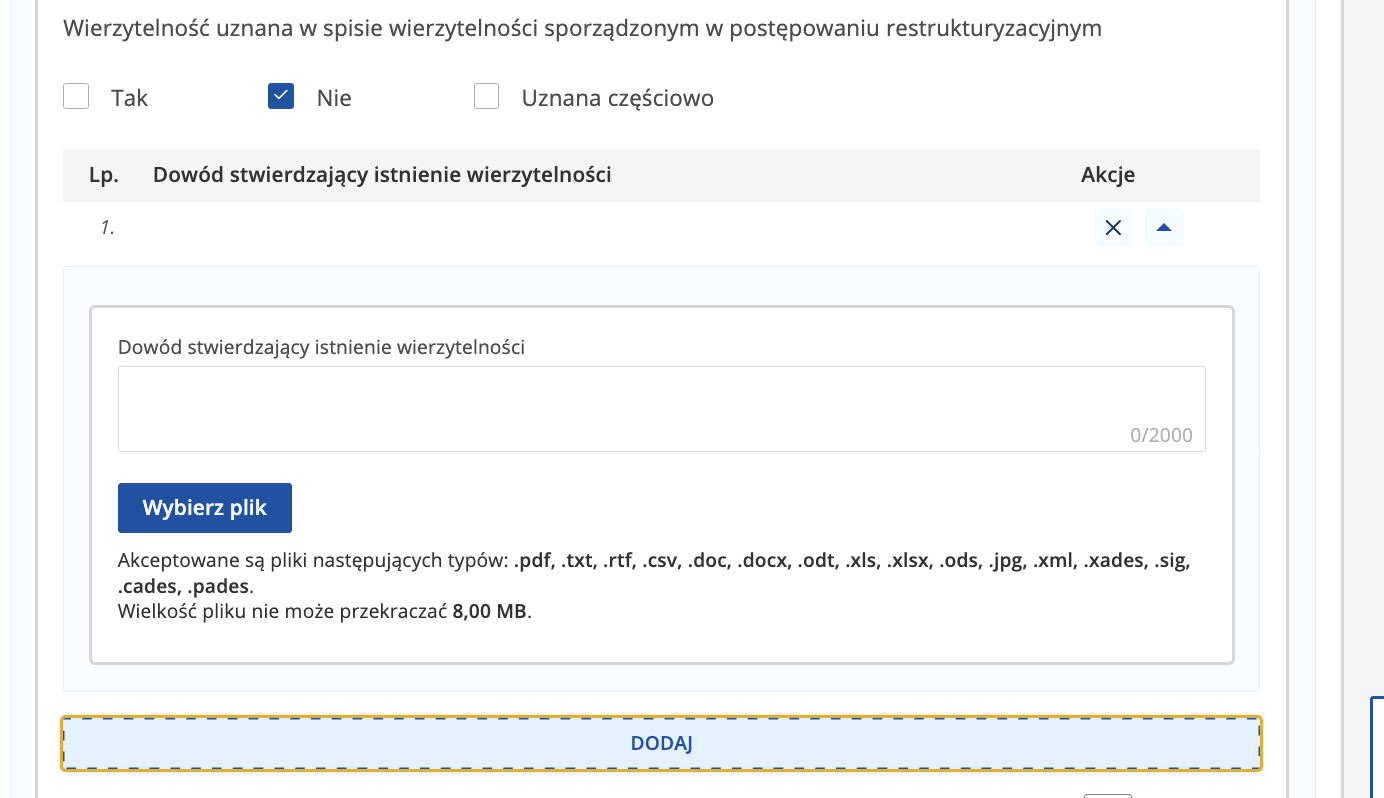
Przykład opisu: „Nakaz zapłaty z dnia [data], sygn. [sygnatura], potwierdzający należność główną i wskazane w nim odsetki”. Dla kosztów komorniczych opisuj dokumenty dotyczące tych kosztów, a dla cesji — dokumenty potwierdzające nabycie wierzytelności.
W trakcie pracy system pozwalał przejść dalej mimo pustej tabeli. Brak komunikatu o błędzie nie potwierdza, że roszczenie zostało dostatecznie udokumentowane.
Pytanie o toczące się postępowanie
Sprawdź stan sprawy na dzień zgłoszenia. Odróżnij zakończoną sprawę o zapłatę od późniejszej egzekucji. Sam brak nowego pisma od komornika nie przesądza o jej statusie.
Egzekucja skierowana do majątku masy upadłości ulega zawieszeniu z chwilą ogłoszenia upadłości, a umorzeniu po uprawomocnieniu się postanowienia — z mocy prawa. Wynika to z art. 146 Prawa upadłościowego.
W naszej sprawie telefonicznie wyjaśniliśmy tę kwestię z syndykiem. Powiedział, że nie potrzebuje osobnego potwierdzenia statusu egzekucji. Była to informacja dotycząca tej konkretnej sprawy. Nie zastępuje odpowiedzi zgodnej ze znanym stanem postępowania ani dokumentów potwierdzających wysokość kosztów.
Pozew jest już w sądzie — czy go wycofać?
Nie cofaj pozwu automatycznie tylko dlatego, że dłużnik ogłosił upadłość. Poinformuj sąd prowadzący sprawę o ogłoszeniu upadłości, podając jej datę, sygnaturę i dane syndyka; dołącz obwieszczenie. Jeśli działa pełnomocnik, przekaż mu tę informację i ustal dalsze czynności.
W zgłoszeniu KRZ ujawnij toczące się postępowanie, podaj sąd i sygnaturę oraz opisz aktualny etap. Nie przedstawiaj dochodzonych kosztów procesu jako już zasądzonych. Sam pozew nie zastępuje zgłoszenia wierzytelności.
Dalszy bieg procesu zależy od jego przedmiotu, etapu i trybu upadłości. Kodeks przewiduje zawieszenie z urzędu, gdy postępowanie dotyczy masy upadłości. Nie należy utożsamiać tego z automatycznym wycofaniem pozwu ani stosować do procesu reguł umorzenia egzekucji komorniczej. Zobacz art. 174 § 1 pkt 4 i § 3 Kodeksu postępowania cywilnego. Przed cofnięciem pozwu ustal z pełnomocnikiem skutki także dla kosztów i dochodzonego roszczenia.
„Czy wierzytelność jest zabezpieczona?”
W naszym przypadku nie było zabezpieczenia rzeczowego i wskazaliśmy brak zabezpieczenia. Jeśli masz np. hipotekę albo zastaw, trzeba opisać rzeczywiste zabezpieczenie. Nakaz zapłaty i prowadzenie egzekucji same w sobie nie oznaczają, że możesz przepisać odpowiedź właściwą dla wierzytelności hipotecznej.
7. Dodaj odsetki: osobno rodzaj, podstawa i wynik
Wróć do odpowiedniego wiersza sekcji IV i kliknij „Dodaj wierzytelność typu odsetki”. W naszym przykładzie wybieraliśmy kategorię 3. Następnie trzeba ustalić typ odsetek, opisać roszczenie i wpisać kwotę odsetek w złotych.
Lista zawiera m.in. odsetki ustawowe za opóźnienie, ustawowe, umowne i inne. Kieruj się umową oraz treścią orzeczenia. Nie wybieraj stawki wyłącznie dlatego, że daje najwyższy wynik.
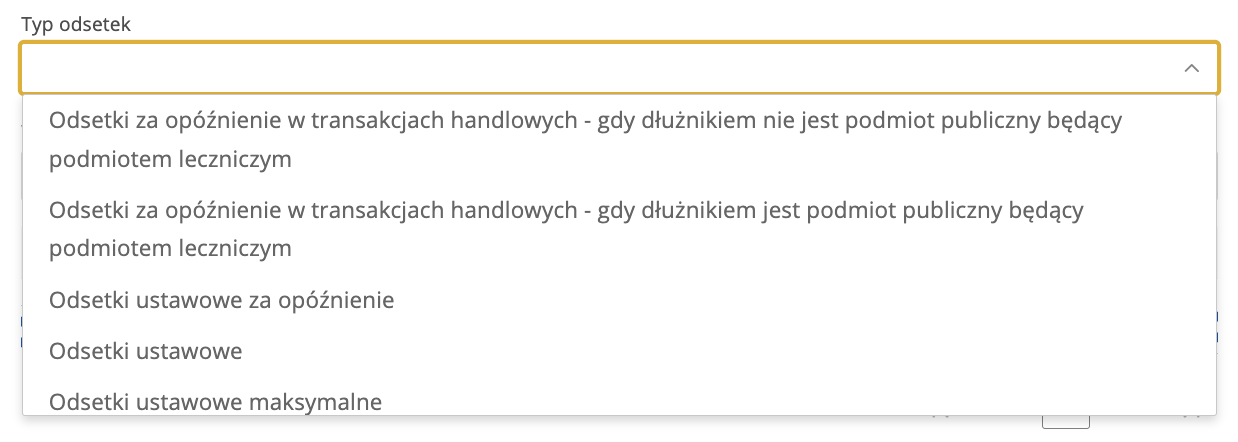
Przykład A: dalsze odsetki od kwoty 523,99 zł
W tej sprawie nakaz obejmował wcześniej naliczone odsetki 523,99 zł i dalsze odsetki ustawowe za opóźnienie od tej kwoty. Dlatego dodaliśmy pozycję z typem „Odsetki ustawowe za opóźnienie”. Taka podstawa musi wynikać z Twojego roszczenia; nie jest to instrukcja automatycznego doliczania odsetek od każdych odsetek.
- W tabeli „Kwota, od której naliczane są odsetki” kliknij „DODAJ”.
- Wpisz 523,99 jako podstawę naliczenia.
- Kliknij „Dodaj kolejny okres”.
- Uzupełnij „Data od” i „Data do”.
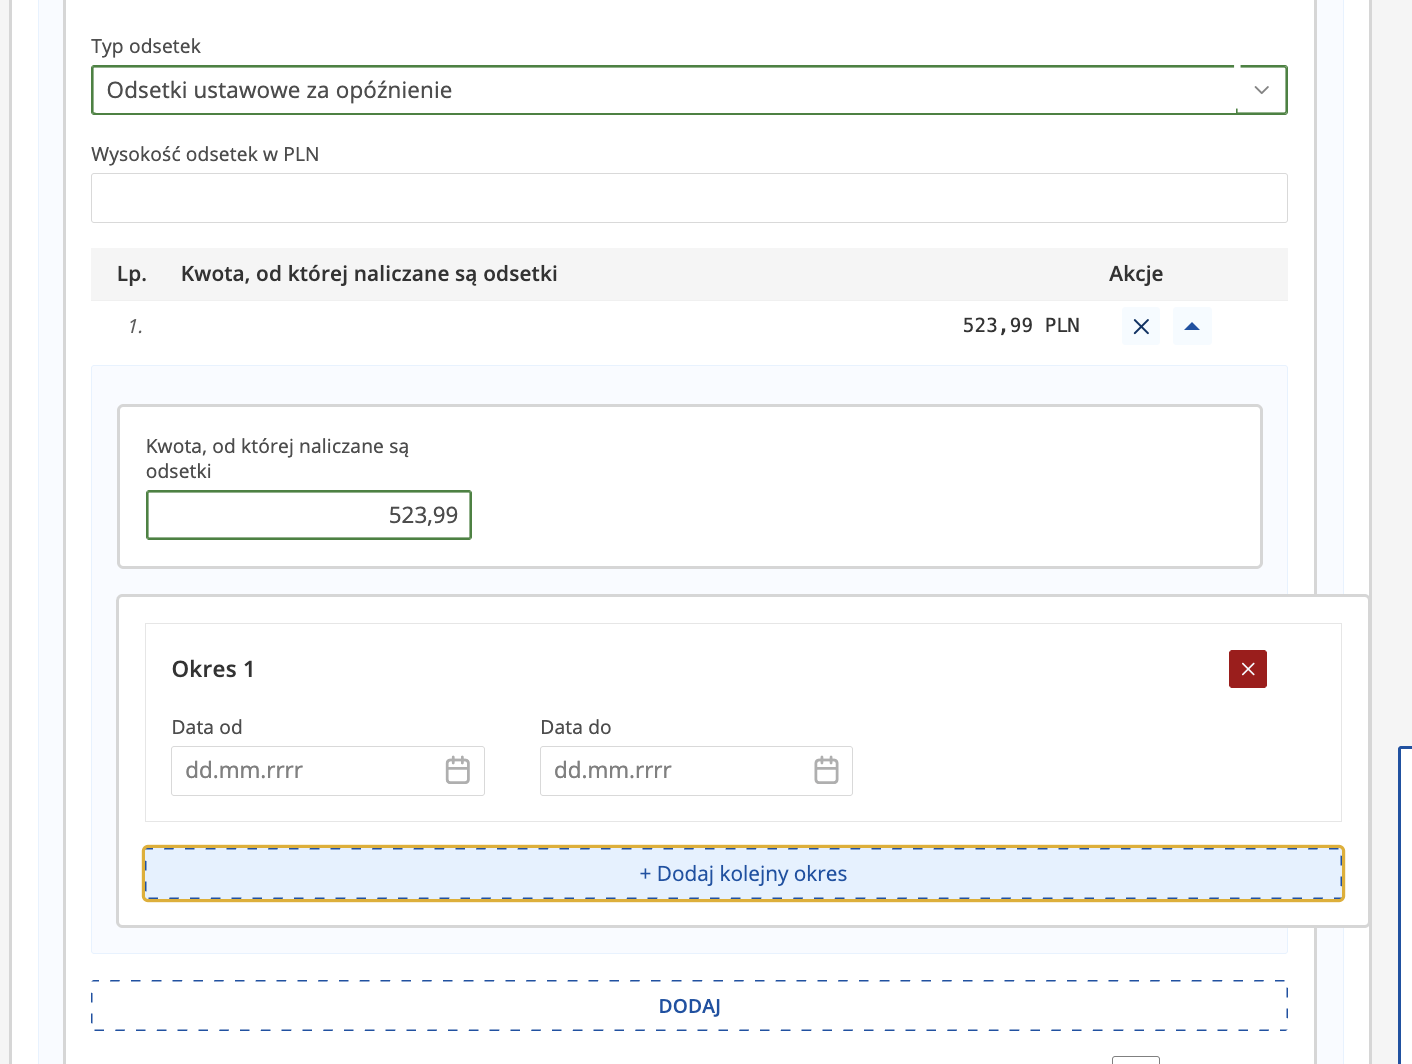
Dla tej pozycji wpisaliśmy 21.04.2026–31.08.2026. W naszym niezabezpieczonym roszczeniu zakończyliśmy naliczanie na dniu poprzedzającym ogłoszenie upadłości. Zasady zaspokajania odsetek z masy określa art. 92 Prawa upadłościowego.
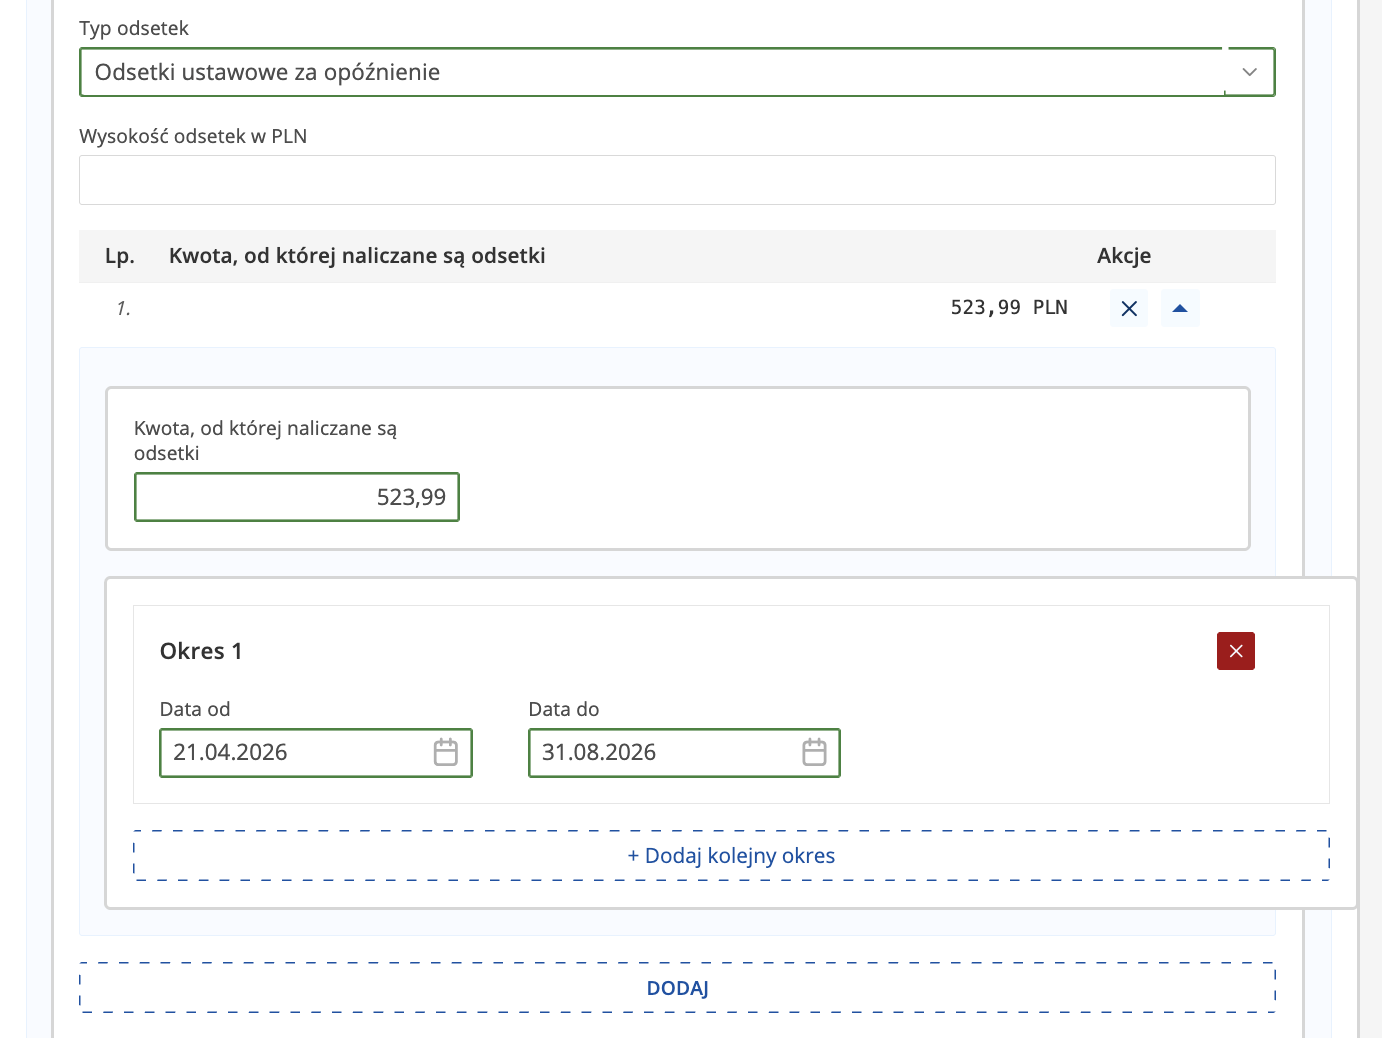
Po wpisaniu podstawy i dat wynik nie obliczył się automatycznie. Pole „Wysokość odsetek w PLN” pozostało puste. Obliczyliśmy kwotę osobno i wpisaliśmy 17,66.
Dla przyjętego w przykładzie okresu 133 dni i stopy 9,25% rocznie:
523,99 zł × 9,25% × 133 / 365 = 17,66 zł.
Stawkę 9,25% od 5 marca 2026 r. podaje obwieszczenie Ministra Sprawiedliwości o odsetkach ustawowych za opóźnienie. Przy innym okresie sprawdź zmiany stawki i podziel obliczenie na odpowiednie przedziały. Nie stosuj jednej dzisiejszej stawki do całej historii długu.
Jeżeli wybierasz dodatkowe wyjaśnienie sposobu obliczenia, podaj podstawę, daty, liczbę dni, roczną stopę i wynik. 523,99 zł to podstawa, a 17,66 zł to kwota tej pozycji odsetkowej — zamiana tych pól zawyżyłaby zgłoszenie.
Przykład B: wcześniej naliczone odsetki 523,99 zł
Tę istniejącą już kwotę pokazaliśmy w osobnej części „Odsetki”, także w kategorii 3. Wybraliśmy „Odsetki inne”, ponieważ pozycja obejmowała zestaw wcześniej wyliczonych odsetek różnego rodzaju. Ten wybór wymaga opisania rzeczywistego składu kwoty.
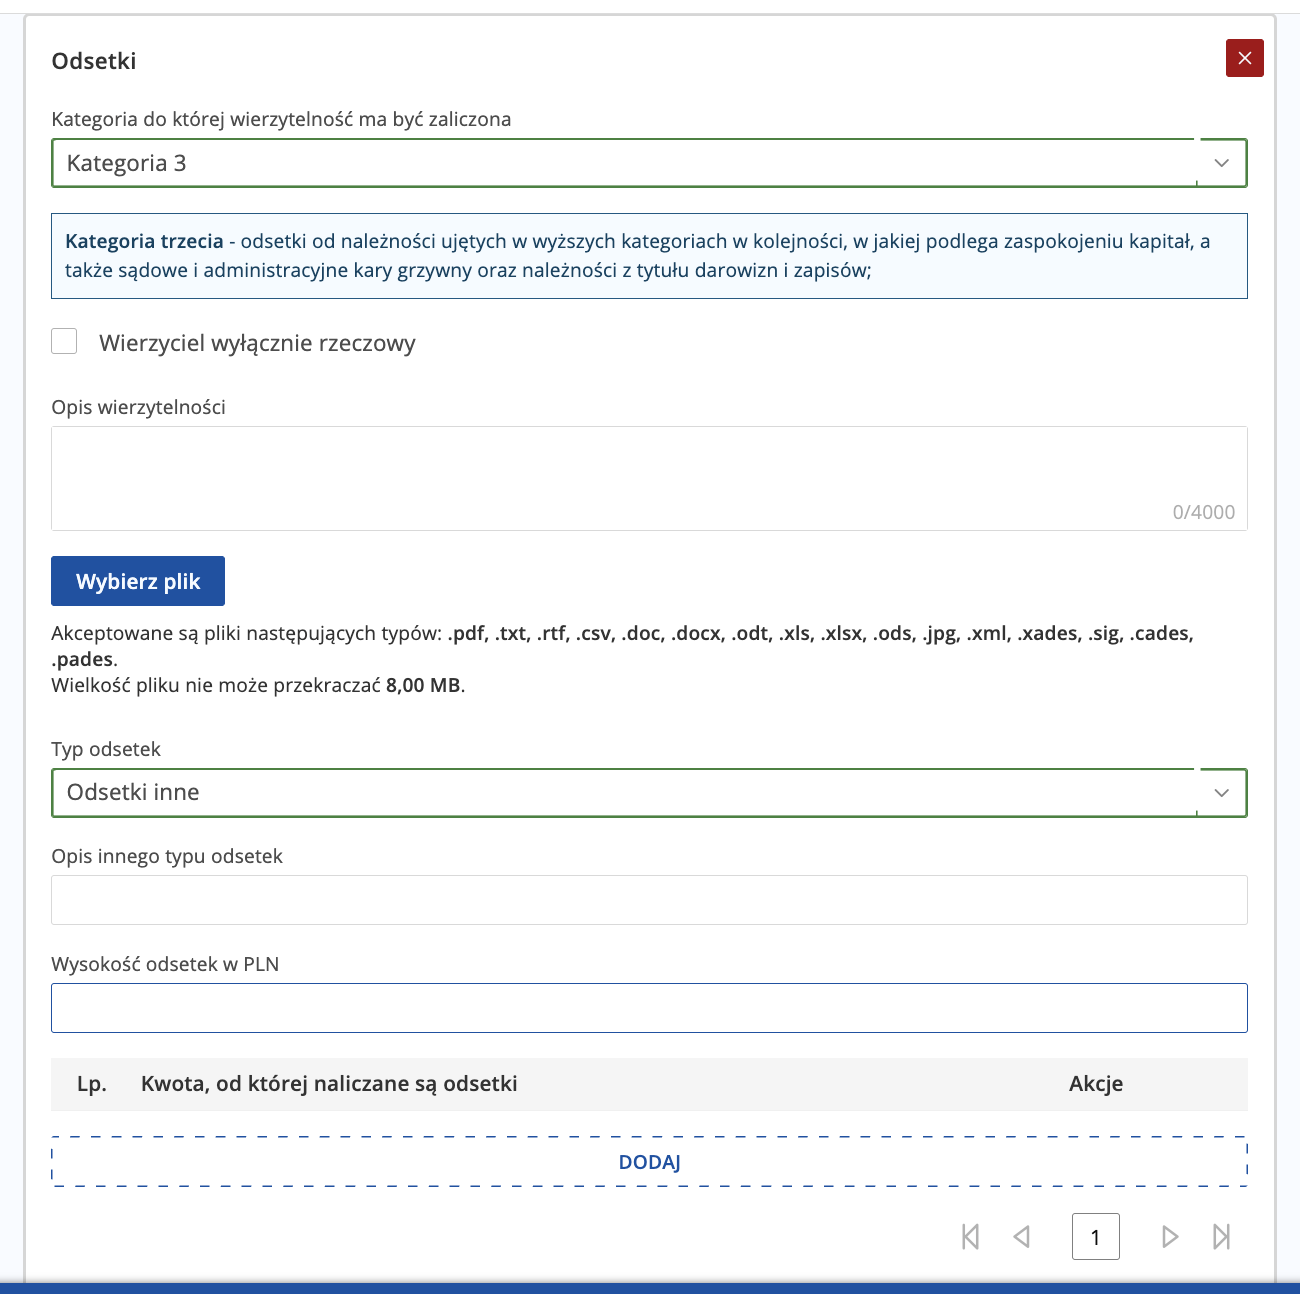
W polu „Opis innego typu odsetek” określ rodzaje odsetek i ich podstawę. W obszerniejszym opisie lub załączonym rozliczeniu pokaż składniki, okresy i dokument potwierdzający roszczenie. W „Wysokości odsetek w PLN” wpisaliśmy 523,99. Nie naliczaliśmy tej samej kwoty ponownie za te same okresy.
Przykład C: dalsze odsetki od kapitału
Dla tej pozycji użyliśmy typu „Odsetki umowne + stopa procentowa”. Po jego wyborze pojawiło się pole „Wysokość stopy procentowej”.
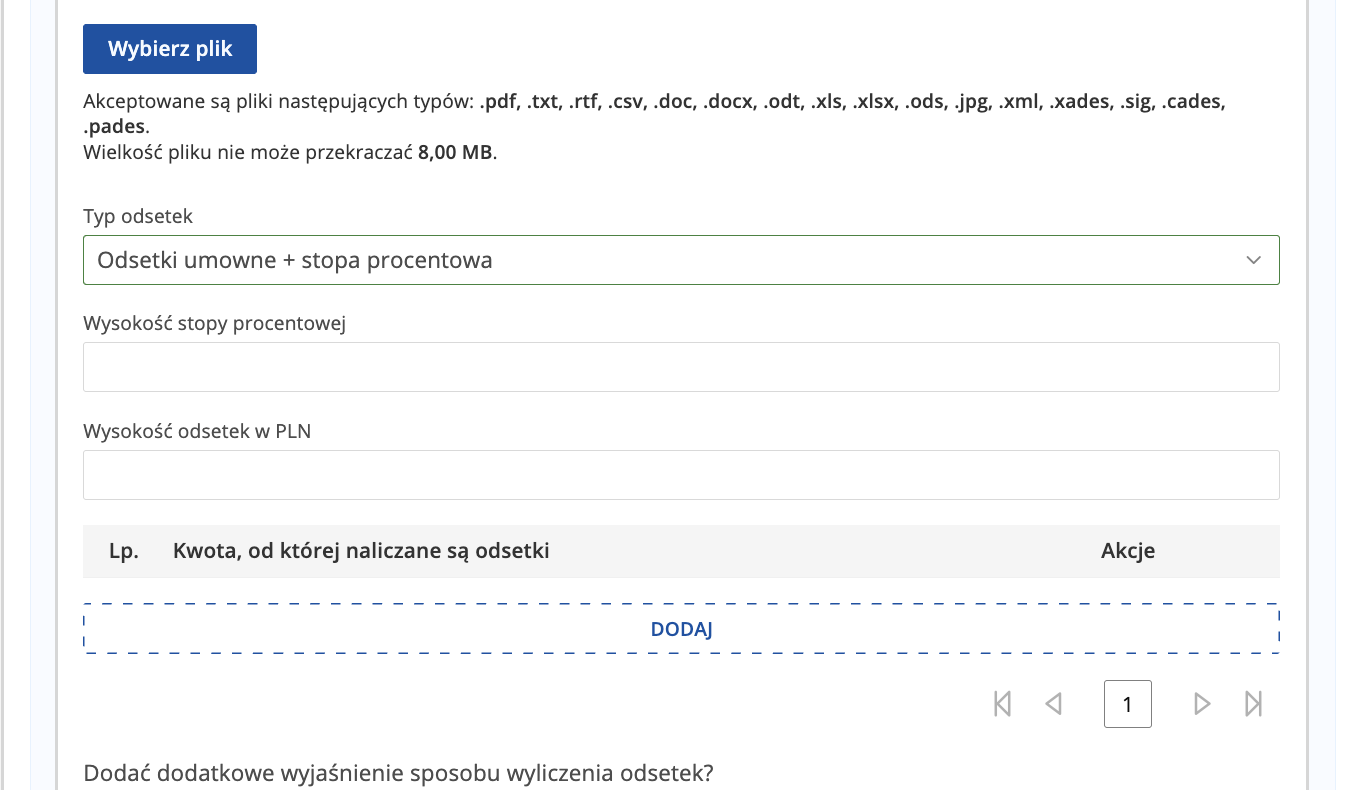
W zgłoszeniu przyjęliśmy 14,50% rocznie, podstawę 1 222,61 zł, okres 21.04.2026–31.08.2026 i wynik 64,60 zł. Był to ostrożniejszy wariant związany z brzmieniem nakazu, zamiast stawki 18,50% przyjętej w rozliczeniu egzekucyjnym.
Odsetki maksymalne i odsetki maksymalne za opóźnienie to różne pojęcia — regulują je odpowiednio art. 359 i art. 481 Kodeksu cywilnego. Przy stawkach ustawowych 7,25% i 9,25% ich dwukrotności wynoszą odpowiednio 14,50% i 18,50%. Stawkę ustawową 7,25% wskazuje odrębne obwieszczenie. To objaśnienie naszego wyboru, a nie uniwersalna stawka dla pożyczek. Nie przenoś go do innego nakazu bez sprawdzenia jego treści.
Przykład D: odsetki od kosztów sądowych
W osobnej pozycji wykazaliśmy 13,34 zł odsetek ustawowych za opóźnienie od kosztów 650 zł, za okres 12.06.2026–31.08.2026: 81 dni przy 9,25% rocznie. Datę początkową ustaliliśmy na podstawie dokumentów tej sprawy. Samo wpisanie kosztów do formularza nie oznacza, że zawsze przysługują od nich odsetki za dowolnie wybrany okres.
8. Dodaj „Inne, w tym koszty”
Jeśli nie masz należnych Ci kosztów sądowych ani egzekucyjnych, pomiń ten krok. Nie dodawaj pozycji 650 zł, 225 zł czy 76,29 zł z naszego przykładu do własnej pożyczki.
Dla kosztów rozwiń „Dodaj wierzytelność typu inna, w tym koszty”. W naszym zgłoszeniu te pozycje wpisaliśmy do kategorii 2. Dla każdej podaliśmy osobny opis, kwotę i dowody.
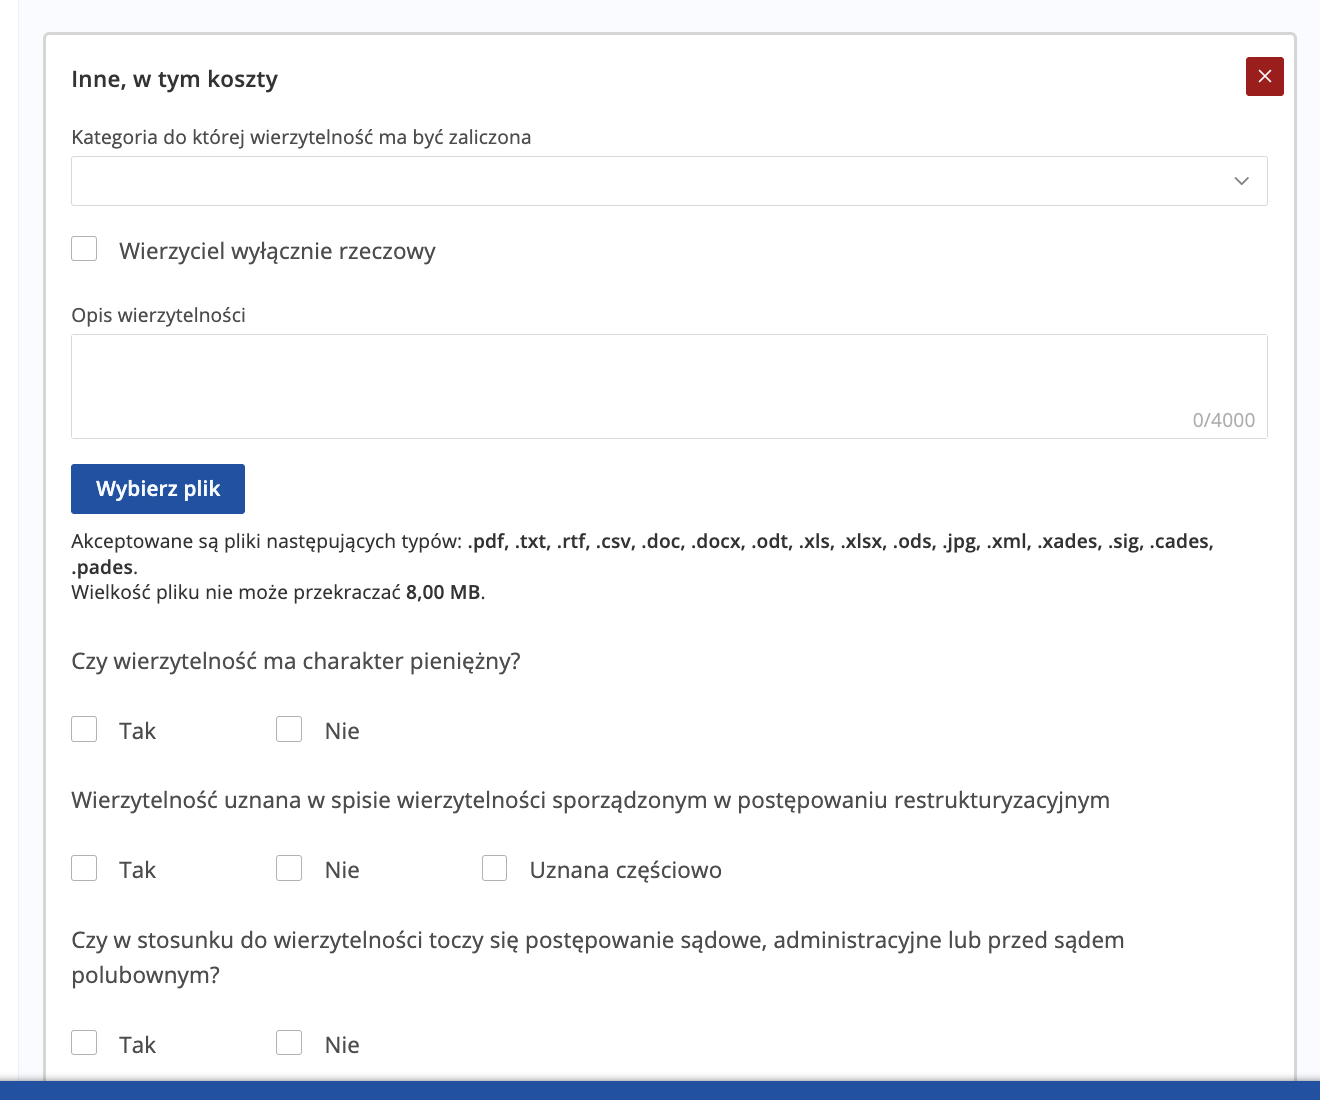
Zaznacz pieniężny charakter roszczenia, aby wyświetlić pola kwoty i terminu płatności.
Koszty sądowe: 650 zł
W naszym przykładzie składały się z 50 zł opłaty sądowej i 600 zł kosztów zastępstwa procesowego, wynikających z nakazu. Opis wskazywał dokument zasądzający koszty. Nie dodawaliśmy drugi raz tych samych 50 zł tylko dlatego, że mieliśmy także potwierdzenie ich zapłaty.
Termin płatności i ewentualne odsetki od kosztów trzeba ustalić z uwzględnieniem treści orzeczenia i jego prawomocności. Data przelewu na rzecz sądu nie zastępuje automatycznie terminu wymagalności roszczenia o zwrot kosztów.
Koszty zastępstwa w egzekucji: 225 zł
Wykazaliśmy również 225 zł wskazane w posiadanych pismach egzekucyjnych. Na etapie składania zgłoszenia nie mieliśmy końcowego postanowienia rozliczającego wszystkie koszty egzekucji. Opis tej pozycji powinien więc odzwierciedlać rzeczywiste dokumenty, a nie przedstawiać nieotrzymanego rozstrzygnięcia jako posiadanego dowodu.
Zaliczka komornicza: 119,59 zł wpłaty i 43,30 zł zwrotu
To miejsce wymagało osobnego sprawdzenia. W dokumentach bankowych znajdowała się wpłata 119,59 zł i zwrot 43,30 zł. Różnica wyniosła:
119,59 zł − 43,30 zł = 76,29 zł.
Zwrot 43,30 zł był zwrotem części zaliczki przez komornika. Nie odejmowaliśmy go od kapitału pożyczki jako spłaty dokonanej przez dłużnika.
Kwotę 76,29 zł wykazaliśmy w zgłoszeniu jako pozycję kosztową, pokazując wpłatę i zwrot. Jednak potwierdzenia bankowe dowodzą przepływu pieniędzy, a sam brak zwrotu całej zaliczki nie przesądza jeszcze, że cała różnica obciąża dłużnika. Do weryfikacji tej pozycji znaczenie ma rozliczenie komornika. Zasady określania kosztów i rozliczania zaliczek opisują art. 3 i 16 ustawy o kosztach komorniczych.
To kwoty zgłoszone do oceny. W artykule nie przedstawiamy 225 zł i 76,29 zł jako kosztów już uznanych przez syndyka. Przy własnym zgłoszeniu oprzyj roszczenie na dokumentach wskazujących jego podstawę i wysokość; brakujące rozliczenie wyjaśnij z komornikiem lub pełnomocnikiem.
9. Uporządkuj pozycje bez podwójnego naliczania
W trakcie pracy wykorzystaliśmy cztery wiersze sekcji IV. Tak wyglądało ich rozmieszczenie:
| Wiersz | Należność główna | Odsetki | Inne, w tym koszty |
|---|---|---|---|
| 1 | 1 222,61 zł | 17,66 zł | 650,00 zł |
| 2 | — | 523,99 zł | 225,00 zł |
| 3 | — | 13,34 zł | 76,29 zł |
| 4 | — | 64,60 zł | — |
To techniczny układ w naszym formularzu. Numer wiersza nie jest kategorią zaspokojenia ani informacją, od której pozycji naliczono odsetki. Tę zależność opisują pola podstawy, daty i opis. Możesz uporządkować własne wiersze czytelniej, np. grupując powiązane roszczenia. Każda kwota powinna trafić do sumy dokładnie raz.
10. Uzupełnij dodatkowe informacje i ustal, co z oryginałami
W sekcji V widoczne są deklaracja „Oryginał zostanie dostarczony w terminie ustawowym” oraz dane bankowe wierzyciela. Podaj rachunek, na który mają trafiać ewentualne wypłaty, i sprawdź każdą cyfrę.
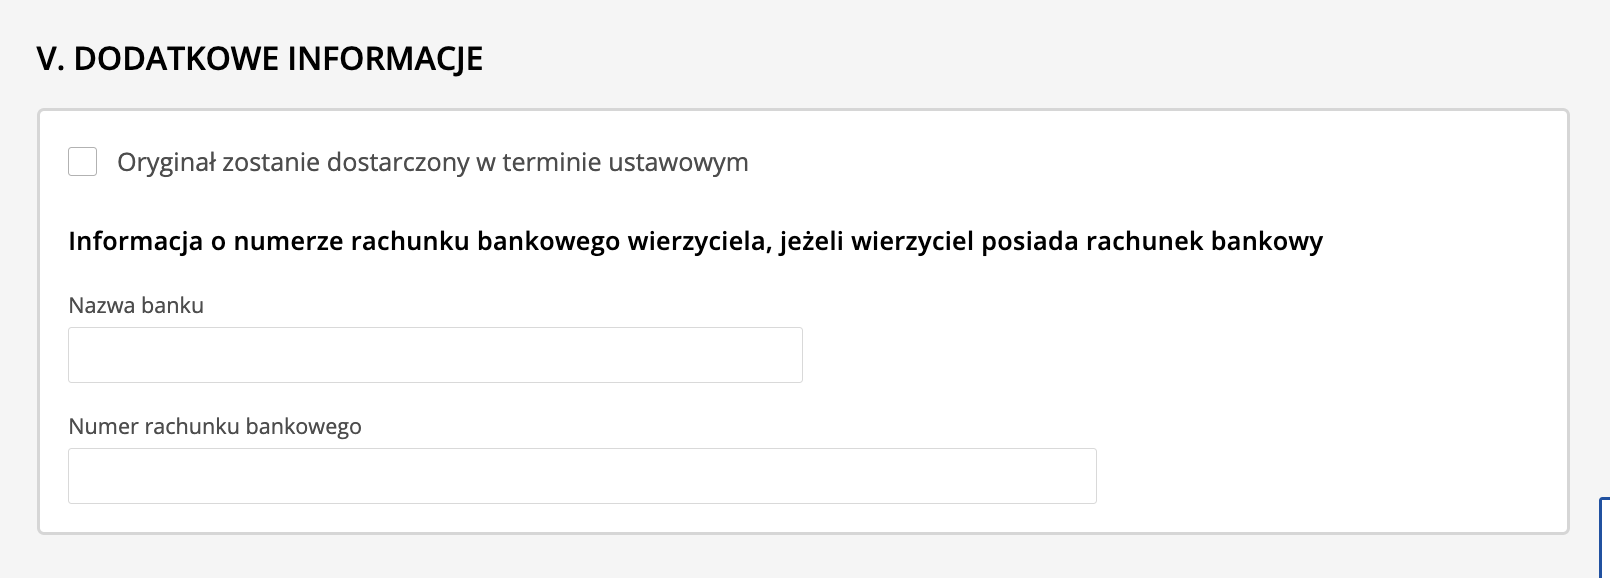
Przed zaznaczeniem deklaracji uporządkuj pliki według ich pochodzenia:
| Dokument w naszym zestawie | Co sprawdzaliśmy |
|---|---|
| PDF pobrany bezpośrednio z systemu sądowego | Czy zachowaliśmy oryginalny plik i dane pozwalające go zweryfikować |
| Potwierdzenie pobrane bezpośrednio z banku | Czy przedstawia właściwą transakcję i pełne dane potwierdzenia |
| Skan papierowego pisma od komornika | Gdzie jest oryginał i kto dostarczy oryginał albo prawidłowo poświadczony odpis |
Samo rozszerzenie PDF nie rozstrzyga, z jakim dokumentem masz do czynienia. Zwykły skan papieru przesłany przez prawnika nie staje się przez to poświadczonym odpisem.
Przy elektronicznej kopii dokumentu papierowego art. 216a ust. 1c–1e przewiduje dostarczenie oryginału lub prawidłowo poświadczonego odpisu bez wezwania, w ciągu trzech dni od wniesienia pisma. Przepis wskazuje sąd upadłościowy. Przy zgłoszeniu kierowanym do syndyka ustal sposób przekazania dokumentów także na podstawie otrzymanego pouczenia. Prawo upadłościowe.
Dokumenty z EPU wymagają odróżnienia od skanów papierowych pism. Nakaz wydany w elektronicznym postępowaniu upominawczym ma postać elektroniczną. Dokument weryfikacyjny pozwala sprawdzić jego treść w systemie e-sądu; nie należy zakładać, że pełnomocnik przechowuje papierowy oryginał takiego nakazu. Zachowaj plik pobrany z systemu i dane weryfikacyjne. Wyjaśnia to oficjalny serwis EPU.
Oddzielnie sprawdź papierowe pisma komornika. Odpowiedź pełnomocnika dotycząca elektronicznego tytułu z EPU nie potwierdza wysłania odpisów innych dokumentów. Ustal listę wymaganych odpisów, kto je poświadcza, dokąd je kieruje i kiedy nadaje. Zachowaj dowód nadania. Sama deklaracja w KRZ nie wykonuje tej czynności, a adres z obcej sprawy nie jest adresem właściwym dla Twojego zgłoszenia.
11. Sprawdź podsumowanie kwot
Sekcja VI „Podsumowanie wierzytelności” zebrała nasze wpisy następująco:
| Kategoria | Składniki | Suma |
|---|---|---|
| 2 | 1 222,61 + 650,00 + 225,00 + 76,29 | 2 173,90 zł |
| 3 | 523,99 + 17,66 + 13,34 + 64,60 | 619,59 zł |
| Razem | Kategoria 2 + kategoria 3 | 2 793,49 zł |
Pozostałe kategorie i wierzytelności wyłącznie rzeczowe miały wartość 0,00 zł.
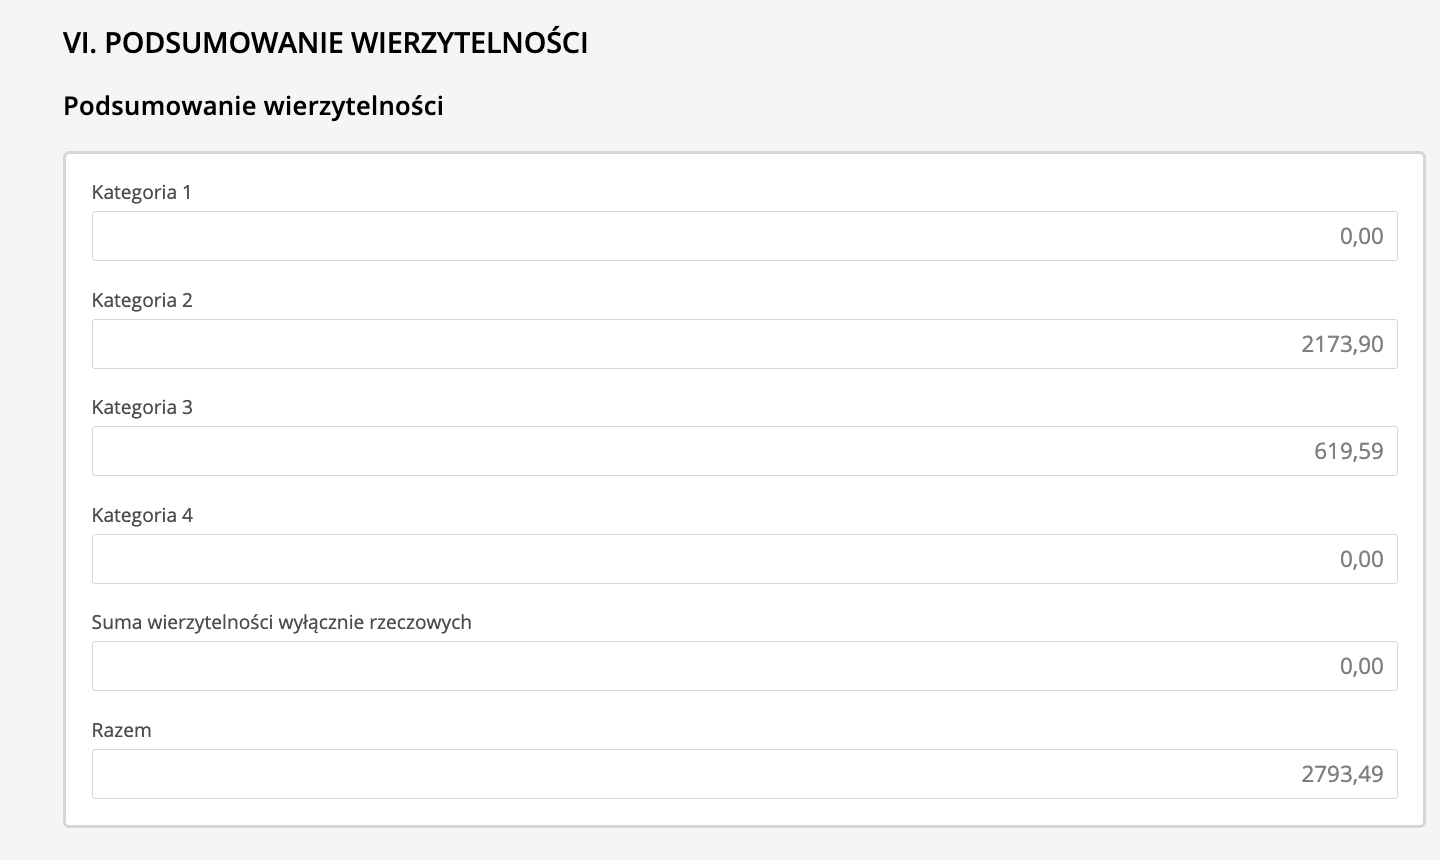
Jeżeli suma się nie zgadza, wróć do poszczególnych pozycji. Sprawdź, czy nie dodałeś przypadkiem drugiego wiersza, czy wynik odsetek rzeczywiście został wpisany i czy nie znalazła się w nim ich podstawa.
12. Dołącz pozostałe dokumenty i przeczytaj wygenerowany PDF
W sekcji VII „Załączniki” możesz dodać inne dokumenty, pełnomocnictwo i dokumenty odpowiadające wybranym polom. U nas część dowodów była już przypisana do konkretnych pozycji. Przed zapisaniem sprawdziliśmy, czy komplet dokumentów daje się odczytać i powiązać z opisami.
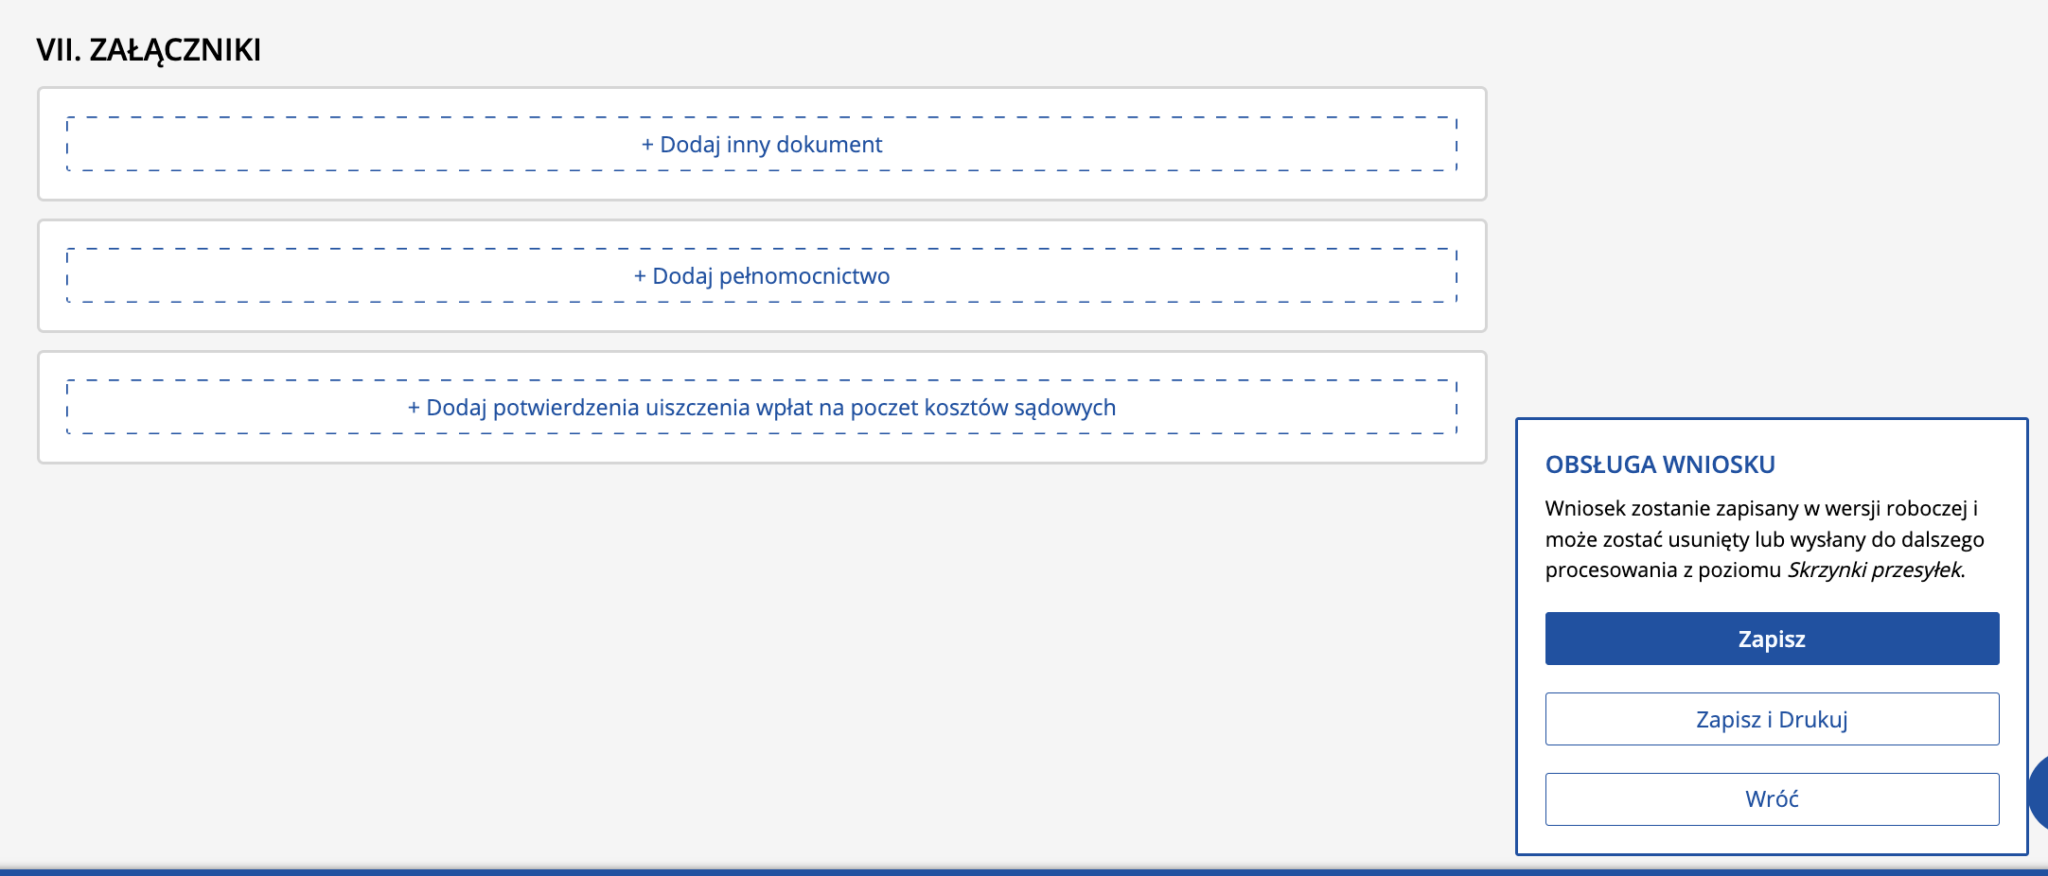
Na pokazanych ekranach limit wynosił 8 MB na plik, a PDF znajdował się wśród obsługiwanych formatów. Nadaj załącznikom czytelne nazwy, np. nakaz-zaplaty.pdf, rozliczenie-odsetek.pdf, wplata-zaliczki.pdf. Po dodaniu pliku sprawdź, czy faktycznie pojawił się w formularzu.
W panelu „Obsługa wniosku” kliknij „Zapisz”, a do kontroli wersji dokumentu użyj „Zapisz i Drukuj”. Przeczytaj cały wygenerowany PDF, także powtarzające się sekcje.
U nas kontrola ujawniła literówkę w podstawie odsetek: 1 222,66 zł zamiast 1 222,61 zł. Kwotę trzeba było poprawić, mimo że inne pola wyglądały prawidłowo. Sama zgodność końcowej sumy nie potwierdza poprawności podstaw, okresów i opisów.
Przed podpisaniem sprawdź:
- adresata, wierzyciela, upadłego i sygnaturę;
- wszystkie kwoty, podstawy odsetek, stawki i daty;
- zgodność opisów z rzeczywiście posiadanymi dokumentami;
- kompletność załączników i numer rachunku;
- czy nie pozostały omyłkowo dodane puste pozycje.
13. Podpisz dokument w skrzynce „W opracowaniu”
Po zapisaniu przejdź do „Skrzynki przesyłek” → „W opracowaniu” i rozwiń przygotowane zgłoszenie. W tym widoku są dwa poziomy menu z trzema kropkami: przy całej przesyłce oraz przy dokumencie w jej środku.
Przy dokumencie skorzystaj z dostępnej czynności podpisania i zakończ wybrany proces podpisu. Następnie sprawdź kolumnę „Podpis”. W naszej pracy początkowo widniało tam „BRAK”, a po podpisaniu „ZŁOŻONY”.
„ZŁOŻONY” w kolumnie „Podpis” potwierdza podpis, nie wysyłkę. Po tej czynności trzeba jeszcze wysłać przesyłkę. Pełne ekrany skrzynki zawierały dane sprawy, dlatego nie zamieszczamy ich w publicznym przykładzie.
14. Wyślij przesyłkę i sprawdź komunikat o opłacie
Otwórz menu przy całej przesyłce i wybierz „Wyślij”. W naszej sprawie KRZ pokazał następujący komunikat o braku opłaty:
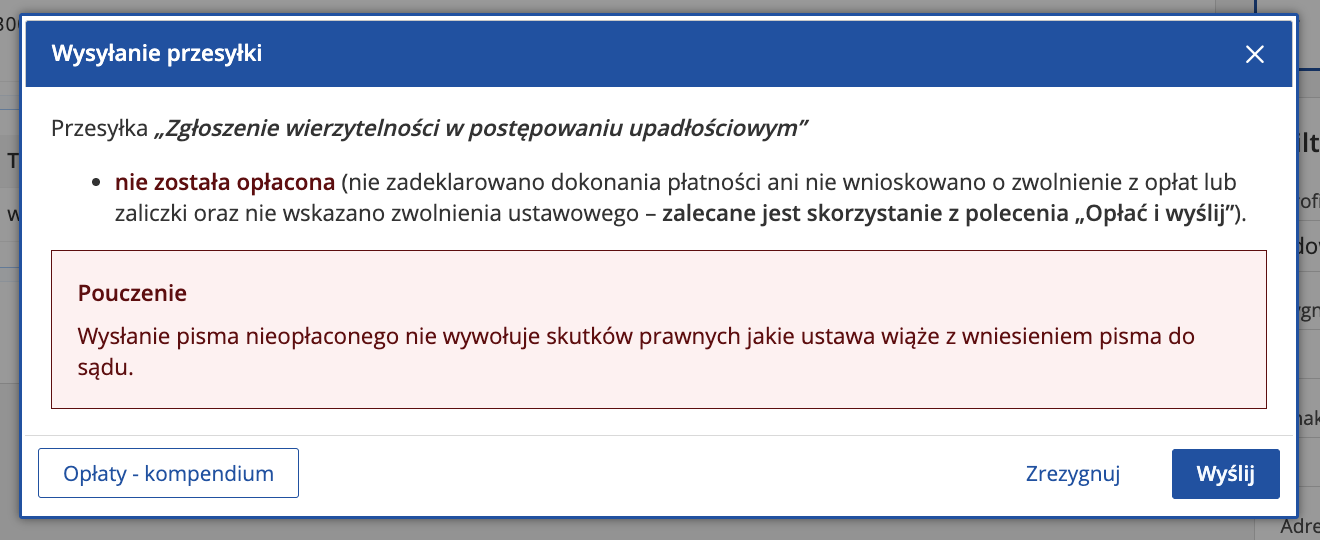
Terminowe zgłoszenie wierzytelności nie wymaga opłaty sądowej; potwierdza to m.in. Rzecznik Finansowy w odpowiedzi na pytanie 7. Nasze zgłoszenie mieściło się w terminie, więc po sprawdzeniu rodzaju pisma wybraliśmy „Wyślij” w tym oknie.
Spóźnione zgłoszenie ma inne zasady. Co do zasady wierzyciel ponosi ryczałt wynoszący 15% przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw bez wypłat nagród z zysku w III kwartale poprzedniego roku, ogłoszonego przez GUS. Nie jest to 15% płacy minimalnej. Art. 235 przewiduje ten koszt także przy opóźnieniu niezawinionym; sam brak listu od syndyka nie daje automatycznego zwolnienia. Kwotę, rachunek i termin wpłaty ustal według właściwego wezwania syndyka. Art. 235 Prawa upadłościowego.
Bezpłatność terminowego zgłoszenia nie oznacza bezpłatności każdej późniejszej czynności ani usług pełnomocnika. Nie ignoruj komunikatów o opłatach przy innych pismach. Jeśli termin już minął, nie zakładaj też, że dalsze zgłoszenie jest bezcelowe — sprawdź etap postępowania i zasady spóźnionego zgłoszenia u syndyka.
15. Potwierdź wysyłkę i pobierz dokumenty
Po wysłaniu otwórz „Wysłane”. Nasze zgłoszenie znalazło się tam z datą nadania 29.09.2026, godz. 11:23. W jego dokumencie status podpisu pozostawał „ZŁOŻONY”. Te dwa elementy odpowiadają na różne pytania: czy przesyłkę nadano i czy dokument podpisano.
Rozwiń przesyłkę, otwórz menu przy dokumencie i wybierz „Pobierz”. Opcja „Pokaż” pod nagłówkiem „Podpis” służy do obejrzenia podpisu.
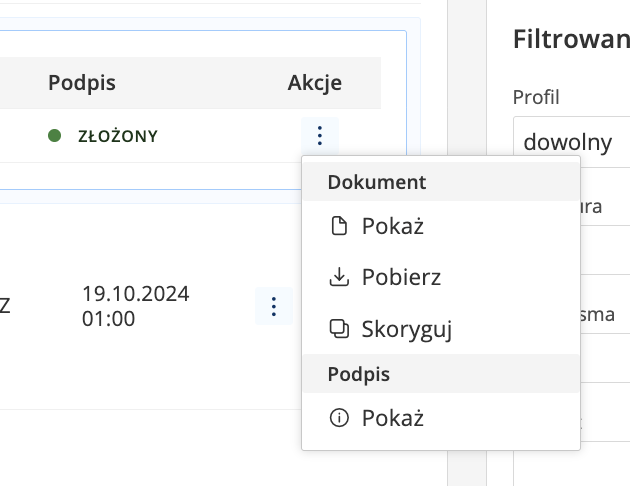
Zachowaj kopię wysłanego zgłoszenia, załączniki i udostępnione przez system potwierdzenia. Sprawdź również skrzynkę „Odebrane”. Samo pobranie dokumentu albo obecność pozycji w „Wysłanych” nie oznacza merytorycznego uznania roszczenia.
16. Co zostało po złożeniu zgłoszenia?
Na tym etapie nasz formularz był podpisany i wysłany, a kopie dokumentów pobrane. Do dalszego dopilnowania pozostały:
- ustalenie, które załączniki wymagają oryginału lub poświadczonego odpisu, oraz potwierdzenie faktycznej wysyłki tych dokumentów;
- ewentualne uzupełnienie dokumentacji kosztów egzekucji;
- odbieranie korespondencji w KRZ i reagowanie na konkretne wezwania;
- sprawdzenie, jak wierzytelność została uwzględniona w dalszym toku postępowania.
Wysłanie formularza kończy etap zgłoszenia. O tym, jaka kwota zostanie uwzględniona i ile uda się odzyskać, rozstrzygnie dalszy przebieg sprawy. Nasz przykład pokazuje, jak przejść przez system i udokumentować własne wyliczenie bez gubienia kapitału, odsetek i kosztów w jednym zbiorczym polu.
Instrukcję opracowano na podstawie ekranów KRZ i czynności z września 2026 r. Historyczny przykład przedstawia zgłoszenie z 29.09.2026 r.; nie potwierdza późniejszego uznania wierzytelności. Poradnik uzupełniono 20.10.2026 r. o brak zawiadomienia od syndyka, zgłoszenie bez nakazu, trwający proces oraz dokumenty EPU. Materiał ma charakter informacyjny; formularz i rozliczenie należy dostosować do rodzaju roszczenia oraz dokumentów konkretnego wierzyciela.
Komentarze czytelników
Przemyślenia? Reakcje? Zachęcam do dyskusji w komentarzach poniżej, jednocześnie prosząc o zachowanie netykiety oraz kultury wypowiedzi.