
Kilka pożyczek, różne terminy, kolejne wiadomości od wierzycieli. Chcesz spłacać, ale kwoty wymagane w tym miesiącu przekraczają Twój budżet. Coraz więcej energii poświęcasz na odpowiadanie na upomnienia i zastanawianie się, komu zapłacić najpierw.
Harmonogram konsolidacyjny MoneyU pomaga uporządkować zadłużenie: ustalić realny budżet spłat, przedstawić wierzycielom propozycję porozumienia i zebrać terminy oraz kwoty w jednym planie online. W ramach uzgodnionego zakresu usługi MoneyU zajmuje się także komunikacją z pożyczkodawcami i nadzorowaniem postępu spłat.
Dla Ciebie oznacza to mniej chaosu i konkretną odpowiedź na pytanie: „Co mam zrobić w tym miesiącu?”. Dla wierzyciela — możliwość śledzenia ustalonych wpłat oraz ograniczenia czasu i pieniędzy przeznaczanych na odzyskiwanie należności.
Czym jest harmonogram konsolidacyjny?
To wspólny plan obsługi kilku zobowiązań, przygotowywany na podstawie Twojej sytuacji finansowej i rozmów z wierzycielami. Łączy organizację spłat z pomocą w uzgadnianiu nowych terminów i kwot.
Słowo „konsolidacyjny” bywa kojarzone z kolejnym kredytem. Tutaj chodzi o uporządkowanie spłaty istniejących długów. Samo przygotowanie harmonogramu nie wymaga zaciągnięcia nowej pożyczki na ich pokrycie.
Jeden plan nie oznacza również automatycznie jednego przelewu ani zamiany wszystkich wierzycieli na jednego. Harmonogram wskazuje poszczególne należności, kwoty i terminy. Płatności wykonujesz według przekazanych ustaleń.
Szukasz antywindykacji? Sprawdź, jak może pomóc porozumienie z wierzycielami
Jeśli szukasz pomocy pod hasłem „antywindykacja”, być może chcesz przede wszystkim odetchnąć od upomnień i znaleźć sposób na spłatę zaległości. Gdy chcesz regulować zobowiązania, ale obecne kwoty i terminy przekraczają Twoje możliwości, warto zacząć od rozmowy o realnym planie.
MoneyU pomaga uporządkować zadłużenie, przedstawić wierzycielom propozycję spłat i prowadzić komunikację w uzgodnionym zakresie. Harmonogram konsolidacyjny daje obu stronom konkretny punkt odniesienia: ile, komu i kiedy należy zapłacić oraz które pozycje zostały już spłacone.
Porozumienie i regularne wpłaty mogą ograniczyć potrzebę kolejnych upomnień oraz eskalacji windykacji. Ty zyskujesz bardziej przewidywalny plan, a wierzyciel może oszczędzić czas i wydatki związane z dochodzeniem należności. Efekt zależy od przyjętych ustaleń i ich realizacji.
Antywindykacja bywa również nazwą pomocy prawnej przy kwestionowaniu roszczeń lub obronie w sądzie. Opisana tutaj usługa MoneyU koncentruje się na organizacji spłat i porozumieniu z wierzycielami; samo utworzenie harmonogramu nie oznacza umorzenia długu ani automatycznego zatrzymania windykacji.
Kiedy warto skontaktować się z MoneyU?
Pomoc w ułożeniu planu może być przydatna, jeśli:
- masz zobowiązania wobec kilku lub kilkunastu pożyczkodawców;
- możesz regularnie przeznaczać środki na spłatę, ale obecne terminy i raty są nierealne;
- Twoje przychody są nieregularne i potrzebujesz planu uwzględniającego tę sytuację;
- gubisz się w kwotach, wiadomościach i obietnicach składanych różnym osobom;
- rozważasz kolejną pożyczkę przede wszystkim po to, żeby zapłacić poprzednią;
- chcesz porozumieć się z wierzycielami, ale samodzielne prowadzenie wszystkich rozmów Cię przerasta.
Najlepiej odezwać się, gdy zauważysz pierwsze trudności. Jeżeli zaległości już powstały, nadal warto przedstawić sytuację. Trzeba jednak uwzględnić jej aktualny etap, w tym otrzymane wezwania czy toczące się postępowania.
Co zyskujesz jako dłużnik?
Budżet oparty na Twoich rzeczywistych możliwościach
Punktem wyjścia jest kwota, którą możesz przeznaczać na obsługę zadłużenia po uwzględnieniu podstawowych kosztów życia. Nie warto deklarować maksimum, które uda się zapłacić tylko raz. Plan powinien dawać szansę na systematyczność również w trudniejszym miesiącu.
MoneyU zbiera informacje o zadłużeniu i możliwościach spłaty, a następnie przedstawia wierzycielom propozycję. Dzięki temu rozmowa może dotyczyć konkretnych kwot i terminów, zamiast kolejnej ogólnej obietnicy „zapłacę niedługo”.
Pomoc w rozmowach z wieloma wierzycielami
Przy kilku zobowiązaniach same wiadomości potrafią zająć sporą część dnia. W ramach usługi MoneyU kontaktuje się z wierzycielami, pomaga uzgodnić plan i prowadzi komunikację w ustalonym zakresie oraz okresie obsługi.
To odciążenie szczególnie wtedy, gdy w każdej rozmowie od nowa tłumaczysz tę samą sytuację. Zyskujesz wspólny punkt odniesienia, a pożyczkodawcy mogą odnieść swoje pytania do konkretnego harmonogramu.
Mniej presji związanej z refinansowaniem
Kolejna pożyczka może przesunąć problem na następny miesiąc, zwłaszcza jeśli dochodzą nowe prowizje. UOKiK opisywał przypadki wielokrotnego refinansowania, w których opłaty finansowane następnymi pożyczkami powiększały zadłużenie. Źródło: UOKiK — rolowanie pożyczek.
Uzgodnienie wykonalnego planu spłaty istniejących zobowiązań może ograniczyć potrzebę sięgania po takie rozwiązanie. Ewentualna oszczędność zależy jednak od warunków porozumienia, odsetek, opłat oraz kosztu samej usługi. Dłuższy termin nie oznacza sam w sobie niższego kosztu całkowitego.
Jasny kolejny krok i widoczny postęp
Gdy dług jest rozproszony między wiele osób, łatwo mieć wrażenie, że nic się nie zmienia. Harmonogram pozwala zobaczyć spłacone pozycje, kwoty pozostałe do wykonania i najbliższą płatność.
To pomaga przełożyć duży problem na konkretne działania. Możesz otworzyć bieżący miesiąc i sprawdzić, co zostało do zapłaty, zamiast przeszukiwać historię rozmów.
Szansa na spokojniejszą współpracę
Regularna realizacja uzgodnień daje wierzycielom więcej informacji niż sporadyczne zapewnienia. Może ograniczyć napięcie i potrzebę ponawiania pytań o spłatę. Dla Ciebie oznacza to więcej przestrzeni na pracę, codzienne życie i odbudowę budżetu.
Spokój wynika tu z przewidywalnego działania. Wymaga uczciwego przedstawienia sytuacji, wpłat i kontaktu, gdy coś się zmienia.
Jak wygląda pomoc krok po kroku?
1. Zbieramy informacje o zobowiązaniach
Przygotuj listę wierzycieli, kwoty, terminy oraz dane pozwalające skontaktować się z poszczególnymi osobami. Uwzględnij również zaległości i zobowiązania, które dotąd pomijałeś przy planowaniu budżetu.
Jeśli masz dokumenty, potwierdzenia wpłat lub korespondencję istotną dla sprawy, poinformuj o tym MoneyU. Komplet informacji pomaga uniknąć układania planu, który pomija część obciążeń.
2. Ustalamy miesięczny budżet spłat
Określamy, jaką kwotę możesz rzeczywiście przeznaczać na długi, oraz uwzględniamy regularność Twoich przychodów. W tym miejscu liczą się także mieszkanie, jedzenie, dojazdy i inne konieczne wydatki.
3. Rozmawiamy z wierzycielami
MoneyU przedstawia propozycję terminów i kwot. Celem jest porozumienie, które daje dłużnikowi wykonalny plan, a wierzycielom perspektywę otrzymywania wpłat. Przyjęcie nowych warunków zależy od uzgodnień z poszczególnymi wierzycielami.
4. Porządkujemy płatności w harmonogramie online
Plan jest dostępny przez stronę internetową. W jednym widoku znajdują się informacje o budżecie, pozycjach do spłaty, wierzycielach i terminach. Można wracać do niego także na telefonie.
5. Realizujesz plan, a MoneyU monitoruje postęp
Wykonujesz ustalone wpłaty. W harmonogramie oznaczane są spłacone pozycje, a kolejne okresy mogą być dodawane wraz z realizacją wcześniejszych. Jeżeli zmienią się Twoje możliwości finansowe lub pojawi się niezgodność, skontaktuj się z MoneyU możliwie wcześnie.
Co zobaczysz w harmonogramie MoneyU?
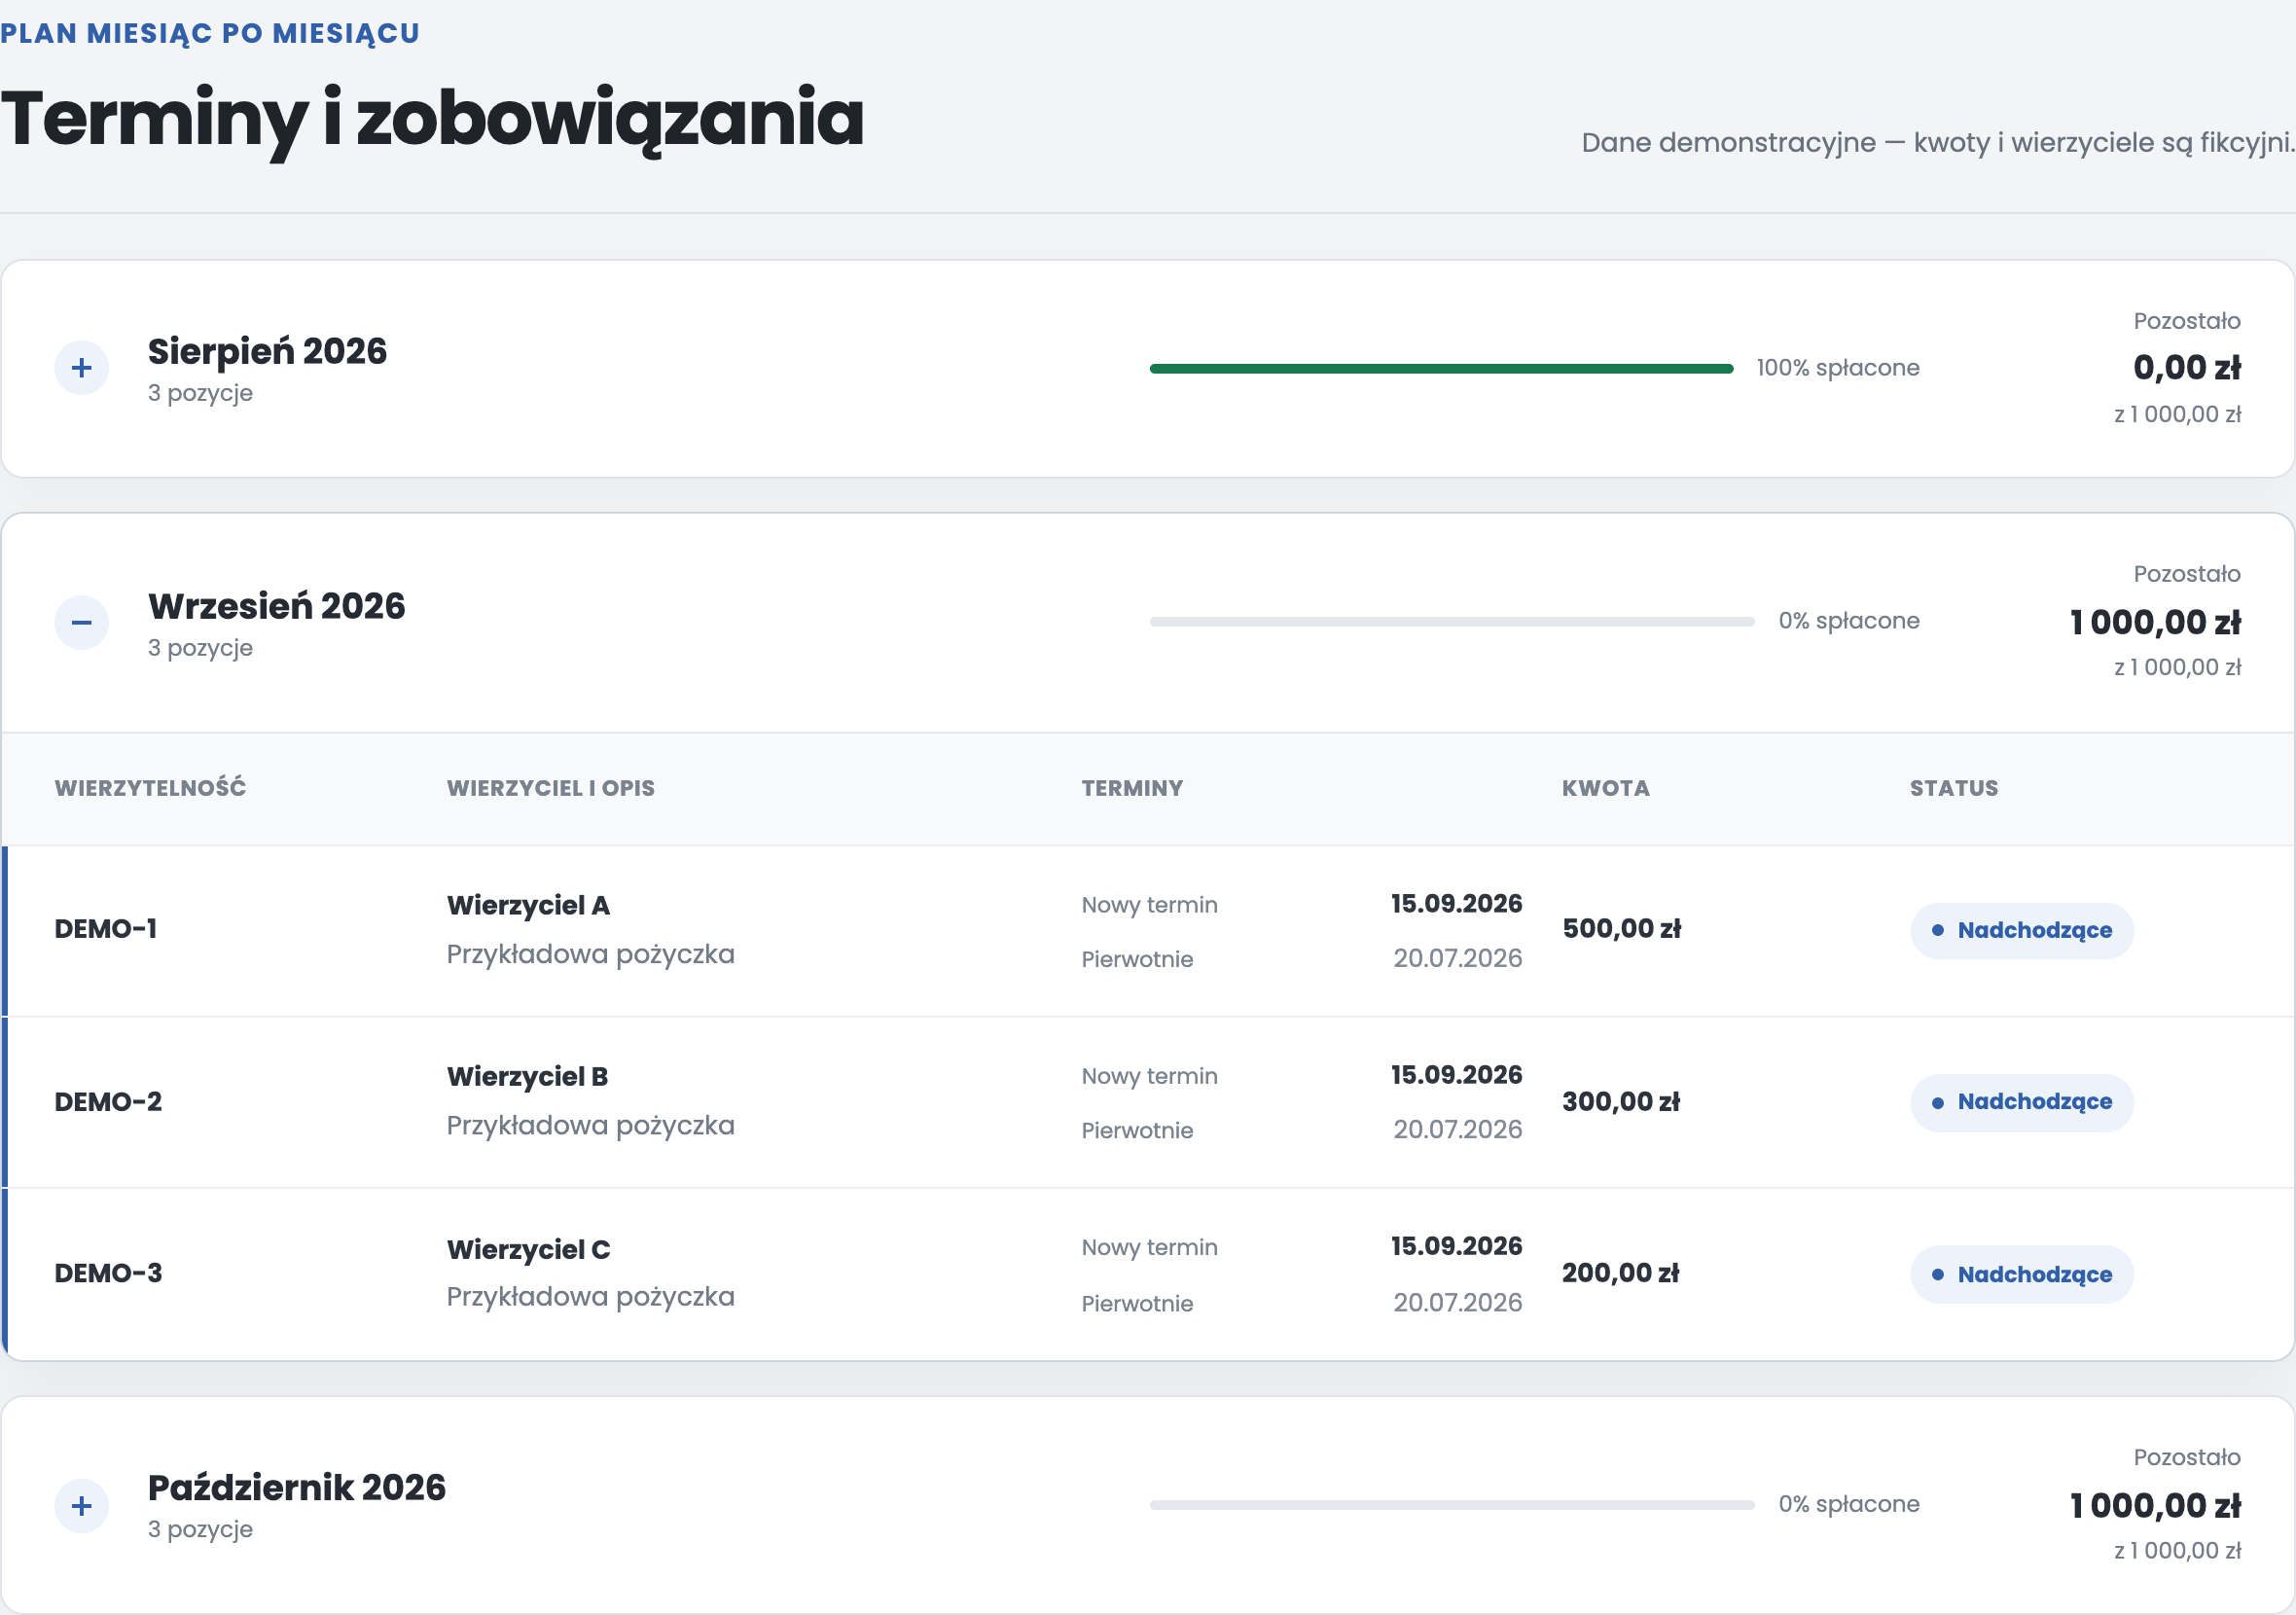
Odświeżony widok harmonogramu ułatwia kontrolę nad bieżącym planem. Najważniejsze informacje są widoczne od razu, a szczegóły rozwijasz miesiąc po miesiącu.
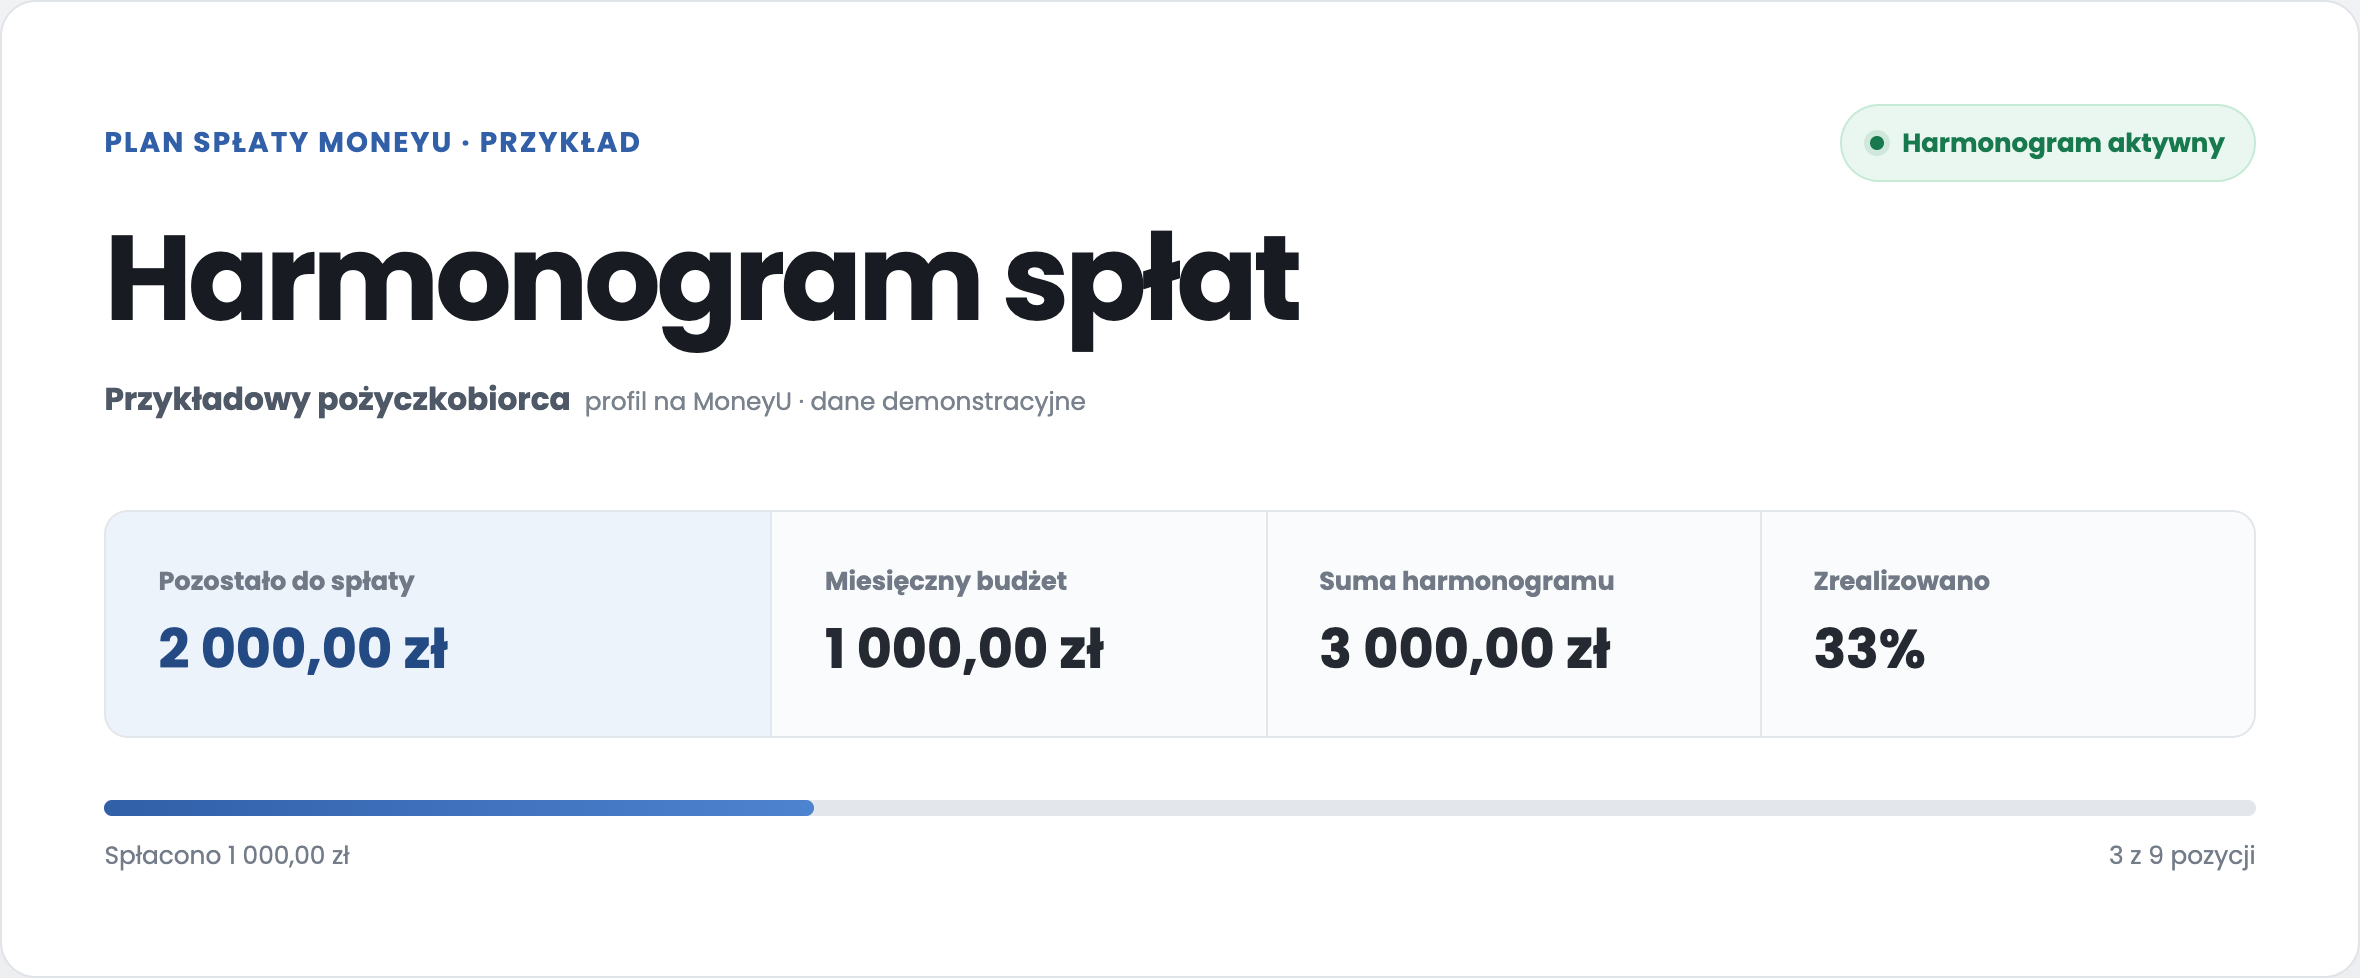
| Element widoku | Jak pomaga w spłacie |
|---|---|
| Miesięczny budżet | Przypomina, jaką kwotę przyjęto do planowania spłat. |
| Kwota pozostała i suma harmonogramu | Pokazuje stan pozycji aktualnie uwzględnionych w planie. |
| Pasek postępu, procent realizacji i suma spłaconych pozycji | Pozwala śledzić wykonanie rozpisanego etapu. |
| Najbliższa płatność lub najstarsza zaległa pozycja | Wskazuje kwotę, wierzyciela i termin wymagający uwagi. |
| Rozwijane miesiące | Ułatwiają sprawdzenie obciążeń w danym okresie. |
| Wierzyciel, oznaczenie należności i opis | Pomagają rozpoznać, czego dotyczy dana wpłata. |
| Pierwotny i nowy termin | Porządkują informacje o zmianie terminu ujętej w planie. |
| Statusy „Spłacone”, „Nadchodzące” i „Po terminie” | Pozwalają odróżnić wykonane pozycje od tych, które wymagają działania. |
| Informacja o regularności przychodów | Przypomina kontekst, w którym ustalono budżet. |
| Widoczny adres kontakt@moneyu.pl | Ułatwia zgłoszenie pytania lub zmiany sytuacji. |
Ważne przy odczytywaniu podsumowania: kwoty i procent realizacji odnoszą się do pozycji już rozpisanych w harmonogramie. Jeżeli kolejne miesiące nie zostały jeszcze dodane, widoczna suma może nie obejmować całego zadłużenia. Zrealizowanie wszystkich aktualnych pozycji nie musi więc oznaczać zakończenia spłaty wszystkich długów.
Dlaczego nie wszystkie należności pojawiają się od razu?
Harmonogram jest rozpisywany stopniowo. Następne wpłaty mogą zostać uwzględnione w kolejnych miesiącach dodawanych po uregulowaniu wcześniejszych pozycji. Brak konkretnej należności w bieżącym miesiącu nie oznacza jej umorzenia ani pominięcia w całej sprawie.
Kwoty przypisywane wierzycielom co do zasady odpowiadają ich procentowemu udziałowi w całości zadłużenia. Dzięki temu plan uwzględnia sytuację wszystkich uczestników, zamiast uzależniać podział wyłącznie od tego, kto najczęściej upomina się o pieniądze.
Przykład poglądowy: przy zadłużeniu 20 000 zł wierzyciel A ma należność 10 000 zł, B — 6 000 zł, a C — 4 000 zł. Ich udziały wynoszą odpowiednio 50%, 30% i 20%. Przy 1 000 zł przeznaczonym w danym okresie na podział między tych wierzycieli proporcjonalne kwoty wyniosłyby 500 zł, 300 zł i 200 zł.
Rzeczywisty podział zależy od danych i ustaleń dotyczących sprawy. Może też odbiegać od tej proporcji, gdy niewielka zmiana pozwala całkowicie zamknąć jedną z pożyczek. Przykład pokazuje zasadę podziału; nie jest kalkulacją kosztu usługi ani czasu oddłużenia.
Co zyskuje wierzyciel: mniej obsługi i wydatków na windykację
Pożyczkodawca potrzebuje przede wszystkim otrzymać należne środki. Samodzielne odzyskiwanie pieniędzy wiąże się jednak z czasem poświęcanym na wiadomości, kontrolę wpłat, porządkowanie informacji, a czasem także z wydatkami na zewnętrzną obsługę sprawy.
Uzgodniony i realizowany harmonogram może wyręczyć wierzyciela w znacznej części codziennej obsługi spłaty oraz pozwolić uniknąć nakładów na windykację, które bez porozumienia mogłyby okazać się potrzebne. MoneyU porządkuje plan i komunikację, a wierzyciel otrzymuje czytelny punkt odniesienia do sprawdzania postępu.
W praktyce oznacza to:
- mniej czasu na indywidualne upomnienia i ponowne ustalanie dat;
- dostęp do kwot, terminów i statusów we wspólnym planie;
- łatwiejsze śledzenie, które pozycje oznaczono jako spłacone;
- możliwość uwzględnienia innych zobowiązań dłużnika przy ocenie realności wpłat;
- szansę na ograniczenie wydatków związanych z eskalacją sprawy;
- bardziej uporządkowaną komunikację w zakresie objętym usługą.
To wspólny interes obu stron: dłużnik otrzymuje plan możliwy do wykonywania, a wierzyciel może skupić się na jego realizacji. Harmonogram nie daje gwarancji odzyskania całej należności. Jeśli wpłaty ustają lub brak porozumienia, potrzeba dalszych działań może pozostać.
Od czego zależy skuteczność planu?
Największe znaczenie mają kompletność informacji, realny budżet, uzgodnienia z wierzycielami i systematyczna realizacja. Nawet czytelny harmonogram nie pomoże, jeżeli opiera się na dochodzie, którego nie ma, albo pomija znaczną część zadłużenia.
Samo utworzenie planu nie umarza długu, nie zatrzymuje automatycznie odsetek ani postępowania sądowego czy egzekucyjnego. Zmiany warunków wymagają odpowiednich ustaleń. Dlatego przed rozpoczęciem współpracy trzeba omówić aktualny stan spraw i oczekiwania stron.
Usługa jest odpłatna. Przed zamówieniem sprawdź jej aktualną cenę, zakres oraz okres prowadzenia komunikacji z wierzycielami. Te elementy mogą różnić się między wariantami obsługi. Koszt usługi również uwzględnij w swoim budżecie.
Najczęstsze pytania
Czy muszę dostać nową pożyczkę, żeby skorzystać z harmonogramu?
Nie jest to założenie tej usługi. Harmonogram służy organizacji spłaty istniejącego zadłużenia i pomocy w uzgodnieniu warunków z wierzycielami.
Czy MoneyU spłaca moje długi za mnie?
Samo zamówienie harmonogramu nie oznacza wypłaty pieniędzy ani przejęcia zobowiązań przez MoneyU. Twoim zadaniem pozostaje wykonywanie uzgodnionych wpłat; MoneyU pomaga uporządkować proces i komunikację.
Czy wszyscy wierzyciele muszą zaakceptować propozycję?
Nie można zagwarantować akceptacji. Każdy wierzyciel podejmuje własną decyzję. Celem rozmów jest wypracowanie wykonalnych ustaleń, a nie jednostronne narzucenie nowych terminów.
Czy harmonogram oznacza koniec upomnień i windykacji?
Porozumienie i regularne wpłaty mogą ograniczyć upomnienia oraz potrzebę windykacji. Samo pojawienie się planu online nie zatrzymuje jednak tych działań. Znaczenie mają uzgodnienia i ich dotrzymywanie.
Co zrobić, gdy nie dam rady zapłacić zgodnie z planem?
Skontaktuj się z MoneyU jak najwcześniej, podaj przyczynę i aktualne możliwości wpłaty. Zmiana sytuacji wymaga omówienia; nie zakładaj, że termin przesunie się automatycznie.
Czy mogę zgłosić zobowiązania spoza MoneyU?
Przekaż pełną listę zadłużenia, także wobec pożyczkodawców spoza platformy. Możliwość objęcia poszczególnych zobowiązań obsługą należy ustalić z MoneyU po zapoznaniu się ze sprawą.
Zacznij od jednej wiadomości
Nie musisz mieć gotowego rozwiązania, żeby rozpocząć rozmowę. W pierwszej wiadomości opisz orientacyjną sumę zadłużenia, liczbę wierzycieli, występujące zaległości i kwotę, którą realnie możesz przeznaczać miesięcznie na spłatę.
Napisz na kontakt@moneyu.pl z tematem „Harmonogram spłat — chcę uporządkować zadłużenie”. Sposób przekazania szczegółowych dokumentów ustalisz w dalszym kontakcie.
Zobacz też usługę harmonogramów konsolidacyjnych MoneyU. Pierwszym krokiem do odzyskania kontroli może być plan, który uwzględnia jednocześnie Twoje możliwości i należności wierzycieli.
Komentarze czytelników
Przemyślenia? Reakcje? Zachęcam do dyskusji w komentarzach poniżej, jednocześnie prosząc o zachowanie netykiety oraz kultury wypowiedzi.